Oleh Dimas Wicaksono – Pemerhati perpajakan dan kebijakan publik

Restitusi pajak kembali menjadi isu penting dalam percakapan perpajakan nasional. Di tengah transisi kepemimpinan fiskal, dunia usaha menaruh perhatian besar pada kepastian pengembalian kelebihan pembayaran pajak. Bagi perusahaan, restitusi bukan sekadar proses administrasi. Restitusi berkaitan langsung dengan arus kas, kelancaran operasional, dan kemampuan pelaku usaha untuk menjaga aktivitas bisnis tetap berjalan.

Dalam sistem perpajakan yang sehat, negara memang berhak memungut pajak sesuai ketentuan. Namun, pada saat yang sama, wajib pajak juga memiliki hak yang harus dipenuhi. Salah satunya adalah hak memperoleh pengembalian atas kelebihan pembayaran pajak apabila seluruh syarat dan prosedur telah terpenuhi.

Di sinilah keseimbangan relasi antara otoritas pajak dan wajib pajak diuji. Kepatuhan tidak bisa hanya diminta dari satu sisi. Ketika wajib pajak dituntut membayar tepat waktu, melapor dengan benar, dan memenuhi seluruh kewajiban administrasi, negara juga dituntut memberikan layanan yang pasti, transparan, dan tepat waktu.

Bagi dunia usaha, keterlambatan restitusi dapat menimbulkan dampak nyata. Dana yang tertahan dalam proses pengembalian pajak sebenarnya dapat digunakan untuk membayar kewajiban operasional, menjaga likuiditas, menambah modal kerja, atau mendukung rencana ekspansi. Dalam situasi ekonomi yang penuh tekanan, setiap ruang kas menjadi penting.

Karena itu, keluhan dunia usaha terhadap proses restitusi sebaiknya tidak dibaca semata-mata sebagai keberatan terhadap kewajiban pajak. Lebih jauh, keluhan tersebut mencerminkan kebutuhan terhadap kepastian layanan. Pelaku usaha membutuhkan kejelasan mengenai waktu, prosedur, status pemeriksaan, dan dasar keputusan administrasi.

Restitusi pajak juga memiliki dimensi kepercayaan. Apabila prosesnya dipandang terlalu lama atau tidak komunikatif, wajib pajak dapat merasa haknya tidak memperoleh perhatian yang sama dengan kewajibannya. Dalam jangka panjang, persepsi seperti ini dapat mengganggu hubungan antara otoritas pajak dan pelaku usaha.

Pemerintah tentu memiliki kepentingan untuk menjaga penerimaan negara. Direktorat Jenderal Pajak juga perlu memastikan bahwa restitusi diberikan secara tepat kepada wajib pajak yang benar-benar berhak. Prinsip kehati-hatian tetap diperlukan agar pengembalian pajak tidak membuka ruang penyalahgunaan.

Namun, kehati-hatian tidak boleh identik dengan kelambanan. Pemeriksaan yang cermat tetap harus berjalan bersama manajemen layanan yang jelas. Wajib pajak perlu mengetahui tahapan prosesnya, dokumen apa yang masih dibutuhkan, serta kapan keputusan dapat diberikan. Transparansi proses akan membantu menurunkan ketidakpastian.

Dalam konteks ini, perbaikan restitusi bukan hanya soal mempercepat pembayaran. Yang lebih penting adalah membangun sistem layanan yang dapat diprediksi. Kepastian waktu dan kejelasan prosedur akan membuat pelaku usaha mampu merencanakan arus kas dengan lebih baik.

Restitusi yang berjalan baik juga dapat memperkuat iklim investasi. Investor dan pelaku usaha cenderung melihat sistem perpajakan bukan hanya dari besaran tarif, tetapi juga dari kualitas administrasinya. Semakin pasti dan profesional layanan pajak, semakin besar pula kepercayaan dunia usaha terhadap kebijakan fiskal.

Sebaliknya, apabila administrasi restitusi dianggap lambat dan sulit diprediksi, dunia usaha akan memasukkan faktor tersebut sebagai risiko dalam keputusan bisnis. Dampaknya tidak selalu langsung terlihat, tetapi dapat memengaruhi minat ekspansi, pengelolaan modal kerja, dan persepsi terhadap iklim usaha.

Karena itu, momentum pergantian Menteri Keuangan dapat digunakan untuk memperkuat tata kelola restitusi. Pemerintah perlu memastikan bahwa hak wajib pajak diproses dengan standar layanan yang lebih baik, tanpa mengurangi prinsip kehati-hatian fiskal.

Direktorat Jenderal Pajak juga perlu memperkuat komunikasi dengan dunia usaha. Penjelasan mengenai mekanisme restitusi, kriteria pemeriksaan, serta kanal pemantauan proses perlu dibuat lebih sederhana dan mudah dipahami. Dalam banyak kasus, persoalan tidak hanya muncul karena lamanya proses, tetapi juga karena kurangnya informasi yang diterima wajib pajak.

Digitalisasi administrasi pajak seharusnya dapat menjadi bagian dari solusi. Sistem yang terintegrasi dapat membantu mempercepat verifikasi, mengurangi pengulangan dokumen, dan meningkatkan akurasi data. Namun, digitalisasi hanya akan efektif apabila diikuti oleh pembenahan proses bisnis dan kesiapan sumber daya manusia.

Pada akhirnya, restitusi pajak adalah cermin keseimbangan antara hak dan kewajiban. Negara membutuhkan penerimaan pajak untuk menjalankan pembangunan. Tetapi dunia usaha juga membutuhkan kepastian bahwa haknya dihormati ketika telah memenuhi ketentuan.

Restitusi yang cepat, tepat, dan transparan bukan bentuk kelonggaran terhadap wajib pajak. Justru sebaliknya, hal itu merupakan bagian dari tata kelola perpajakan yang sehat. Otoritas pajak yang kuat bukan hanya yang mampu memungut, tetapi juga yang mampu melayani hak wajib pajak secara adil.

Jika pemerintah mampu memperbaiki proses restitusi, kepercayaan dunia usaha dapat meningkat. Kepatuhan pajak pun berpeluang tumbuh bukan karena rasa takut, melainkan karena keyakinan bahwa sistem bekerja secara seimbang.

Dalam perpajakan modern, kepercayaan adalah modal fiskal yang tidak kalah penting dari penerimaan. Dan restitusi pajak adalah salah satu ruang paling nyata untuk membuktikannya.#
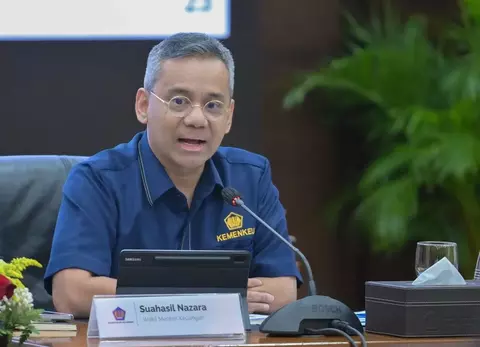
MEDIA PAJAK – Menteri Keuangan Suahasil Nazara memastikan pemerintah tetap akan memenuhi hak wajib pajak atas pengembalian kelebihan pembayaran pajak atau restitusi sepanjang memenuhi ketentuan. Kepastian tersebut disampaikan di tengah keluhan dunia usaha mengenai proses restitusi yang dinilai dapat memengaruhi arus kas perusahaan.

Ketua Umum Asosiasi Pengusaha Indonesia (Apindo) Shinta Kamdani sebelumnya menyoroti lamanya proses penyelesaian restitusi. Menurut dia, keterlambatan pengembalian kelebihan pembayaran pajak dapat menambah tekanan terhadap likuiditas perusahaan.

“Ini akan sangat membebani perusahaan, terutama dari segi arus kas karena restitusi itu sangat penting untuk mereka bisa menjalankan perusahaan,” kata Shinta.

Menanggapi persoalan tersebut, Suahasil mengatakan Direktorat Jenderal Pajak (DJP) tetap menjalankan manajemen restitusi berdasarkan mekanisme dan ketentuan perpajakan yang berlaku.

“Kalau merupakan hak dari pelaku usaha, pasti akan diberikan,” kata Suahasil dalam konferensi pers APBN KiTa Edisi September 2026 di Jakarta, Jumat (18/9/2026).

Suahasil Minta DJP Perkuat Manajemen Restitusi

Suahasil mengatakan telah memberikan arahan kepada Direktur Jenderal Pajak Bimo Wijayanto agar pengelolaan restitusi mendapatkan perhatian, termasuk dari sisi komunikasi kepada wajib pajak.

“Saya sudah sampaikan kepada Dirjen Pajak supaya dilakukan penanganan manajemen restitusi, termasuk komunikasi atas manajemen restitusi yang dijalankan,” ujarnya.

Namun, pemerintah juga meminta wajib pajak menjaga kepatuhan dalam pengajuan restitusi. Menurut Suahasil, pengembalian kelebihan pembayaran pajak harus tetap dilaksanakan sesuai aturan dan didukung pemenuhan persyaratan oleh wajib pajak.

DJP juga menegaskan pemeriksaan terhadap permohonan restitusi dilakukan berdasarkan prosedur dengan mempertimbangkan profil risiko dan tingkat kepatuhan wajib pajak. Untuk sektor yang dikategorikan berisiko tinggi, pemeriksaan dilakukan dengan melihat matriks kepatuhan wajib pajak.

Di sisi lain, mekanisme pengembalian pendahuluan tetap tersedia bagi wajib pajak yang memenuhi persyaratan.

“Sepanjang semua dokumen, semua transaksi yang memang membuktikan bahwa ada kelebihan pembayaran pajak bisa dibuktikan, pasti akan kita kembalikan,” kata Bimo.

Restitusi Turun 37 Persen Menjadi Rp191,82 Triliun

Data DJP menunjukkan realisasi restitusi pajak hingga 31 Agustus 2026 mencapai Rp191,82 triliun. Jumlah tersebut turun sekitar 37 persen dibandingkan periode yang sama pada 2025 yang mencapai Rp304,29 triliun.

Dari total restitusi hingga Agustus 2026, pengembalian PPh tercatat Rp55,79 triliun. Restitusi PPN dan PPnBM menjadi yang terbesar dengan nilai Rp134,32 triliun, sedangkan restitusi PBB dan pajak lainnya mencapai Rp1,71 triliun.

Penurunan restitusi terjadi ketika penerimaan pajak menunjukkan pertumbuhan. Hingga akhir Agustus 2026, penerimaan pajak mencapai Rp1.409 triliun atau 59,8 persen dari target APBN 2026 sebesar Rp2.357,7 triliun. Realisasi tersebut tumbuh 24,1 persen dibandingkan periode yang sama tahun sebelumnya.

Perkembangan restitusi menjadi penting karena pengembalian kelebihan pembayaran pajak tidak hanya berkaitan dengan administrasi perpajakan. Bagi perusahaan, dana restitusi dapat berhubungan langsung dengan likuiditas dan kebutuhan modal kerja.

Karena itu, penguatan pemeriksaan dan kepatuhan perlu berjalan beriringan dengan kepastian penyelesaian restitusi. Pemeriksaan tetap diperlukan untuk memastikan pengembalian diberikan kepada pihak yang berhak, sementara wajib pajak yang telah memenuhi ketentuan membutuhkan kepastian bahwa kelebihan pembayaran pajaknya dapat dikembalikan sesuai prosedur dan jangka waktu yang berlaku.#

MEDIA PAJAK – Direktorat Jenderal Pajak (DJP) mencatat penerimaan negara dari sektor usaha ekonomi digital mencapai Rp57,23 triliun hingga 31 Agustus 2026. Penerimaan tersebut berasal dari PPN Perdagangan Melalui Sistem Elektronik (PMSE), pajak aset kripto, pajak fintech peer-to-peer lending, serta pajak melalui Sistem Informasi Pengadaan Pemerintah (SIPP).

Berdasarkan data DJP, kontribusi terbesar berasal dari PPN PMSE sebesar Rp44,05 triliun. Selanjutnya, penerimaan Pajak SIPP mencapai Rp5,75 triliun, pajak fintech Rp5,28 triliun, dan pajak aset kripto Rp2,15 triliun.

Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP Inge Diana Rismawanti mengatakan peningkatan kepatuhan pelaku usaha digital diharapkan tidak hanya memperkuat penerimaan negara, tetapi juga menciptakan perlakuan perpajakan yang setara.

“Kami berharap peningkatan kepatuhan pelaku usaha digital dapat terus memperkuat penerimaan negara sekaligus mewujudkan perlakuan perpajakan yang adil dan setara antara pelaku usaha konvensional dan digital,” ujar Inge dalam keterangan resmi DJP.

PPN PMSE Sumbang Rp44,05 Triliun

Hingga akhir Agustus 2026, DJP telah menunjuk 277 pelaku usaha PMSE sebagai pemungut PPN PMSE. Dari jumlah tersebut, sebanyak 244 pemungut telah melakukan pemungutan dan penyetoran pajak.

Pada Agustus 2026, DJP juga melakukan penyesuaian terhadap daftar pemungut dengan menunjuk STAAH Limited dan Aghanim Inc. sebagai pemungut baru. Sementara itu, status Expedia Lodging Partner Services Sarl sebagai pemungut PPN PMSE dicabut.

Secara kumulatif, PPN PMSE yang telah disetorkan sejak 2020 mencapai Rp44,05 triliun. Penerimaan tersebut terdiri atas Rp731,4 miliar pada 2020, Rp3,9 triliun pada 2021, Rp5,51 triliun pada 2022, Rp6,76 triliun pada 2023, Rp8,44 triliun pada 2024, dan Rp10,32 triliun pada 2025.

Khusus sepanjang Januari hingga Agustus 2026, penerimaan PPN PMSE tercatat Rp8,38 triliun.

Dengan demikian, angka Rp44,05 triliun merupakan akumulasi penerimaan PPN PMSE sejak 2020 hingga Agustus 2026, bukan penerimaan yang diperoleh hanya sepanjang tahun ini.

Kripto, Fintech dan SIPP Tambah Penerimaan

Penerimaan dari aktivitas ekonomi digital juga berasal dari transaksi aset kripto. Secara kumulatif, pajak kripto telah menghasilkan Rp2,15 triliun hingga Agustus 2026.

Penerimaan tersebut berasal dari Rp246,54 miliar pada 2022, Rp220,89 miliar pada 2023, Rp620,38 miliar pada 2024, Rp796,74 miliar pada 2025, dan Rp268,95 miliar sepanjang 2026 hingga Agustus.

Secara jenis pajak, penerimaan kumulatif dari kripto terdiri atas PPh Pasal 22 sebesar Rp1,27 triliun dan PPN Dalam Negeri Rp881,82 miliar.

Sementara itu, penerimaan pajak dari sektor fintech telah mencapai Rp5,28 triliun. Jumlah tersebut berasal dari Rp446,39 miliar pada 2022, Rp1,11 triliun pada 2023, Rp1,48 triliun pada 2024, Rp1,37 triliun pada 2025, serta Rp878,18 miliar hingga Agustus 2026.

Penerimaan pajak fintech terdiri atas PPh Pasal 23 sebesar Rp1,48 triliun, PPh Pasal 26 Rp728,13 miliar, dan PPN Dalam Negeri Rp3,08 triliun.

Adapun Pajak SIPP secara kumulatif telah menghasilkan Rp5,75 triliun. Penerimaan itu terdiri atas Rp402,38 miliar pada 2022, Rp1,12 triliun pada 2023, Rp1,33 triliun pada 2024, Rp1,23 triliun pada 2025, dan Rp1,67 triliun hingga Agustus 2026.

Dari total penerimaan Pajak SIPP tersebut, sebesar Rp417,65 miliar berasal dari PPh Pasal 22 dan Rp5,33 triliun berasal dari PPN.

Besarnya kontribusi PPN PMSE menunjukkan pemajakan atas konsumsi produk dan layanan digital masih menjadi komponen utama penerimaan ekonomi digital. Pada saat yang sama, penerimaan dari kripto, fintech, dan pengadaan pemerintah memperlihatkan basis pemajakan aktivitas digital yang semakin beragam.

Perkembangan tersebut juga menjadi bagian dari upaya pemerintah menjaga kesetaraan perlakuan pajak antara aktivitas ekonomi konvensional dan aktivitas ekonomi yang berkembang melalui platform serta sistem digital.#

MEDIA PAJAK – Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Jakarta Selatan II memperkuat koordinasi dengan perbankan untuk mendukung pelaksanaan penagihan pajak aktif. Sebanyak 30 perwakilan bank Himbara dan bank swasta nasional dilibatkan dalam penyelarasan prosedur penagihan, termasuk pemblokiran rekening, penyitaan, pembukaan blokir, hingga pemindahbukuan dana ke kas negara.

Kepala Kanwil DJP Jakarta Selatan II Imam Arifin mengatakan kerja sama dengan perbankan tidak hanya ditujukan untuk mempercepat proses administrasi, tetapi juga memastikan seluruh pihak memiliki pemahaman yang sama mengenai mekanisme penagihan.

Menurut dia, kesamaan prosedur diperlukan agar penagihan dapat berjalan efektif sekaligus tetap mengikuti tata kelola yang berlaku di industri perbankan.

SOP Pemblokiran hingga Pemindahbukuan Diselaraskan

Salah satu fokus utama pertemuan adalah penyelarasan Standard Operating Procedure atau SOP antara ketentuan perpajakan dan prosedur internal masing-masing bank.

Pembahasan mencakup alur pemblokiran rekening, penyitaan, pembukaan blokir, serta pemindahbukuan isi rekening ke kas negara.

DJP menilai penyelarasan tersebut penting untuk memperjelas koordinasi dan mengurangi perbedaan waktu penyelesaian pada setiap tahapan penagihan.

Dalam praktiknya, perbankan memiliki peran penting dalam melaksanakan tindakan administratif di lapangan setelah proses penagihan dilakukan sesuai ketentuan.

Karena itu, forum tersebut juga digunakan untuk memetakan berbagai kendala teknis yang selama ini muncul, mulai dari prosedur administratif, waktu penyelesaian, hingga pola koordinasi antara petugas pajak dan pihak bank.

Kanwil DJP Jakarta Selatan II juga memberikan pembekalan terkait ketentuan perpajakan agar perbankan memiliki pemahaman yang memadai ketika menjalankan proses penagihan.

Penagihan Aktif Jadi Instrumen Pengamanan Penerimaan

Penagihan pajak merupakan rangkaian tindakan yang dilakukan untuk memastikan wajib pajak memenuhi kewajiban yang masih terutang.

Tahapannya dapat dimulai dari pendekatan persuasif, dilanjutkan dengan Surat Teguran dan Surat Paksa, kemudian tindakan lebih lanjut seperti pemblokiran rekening dan penyitaan aset sesuai ketentuan.

Kanwil DJP Jakarta Selatan II menegaskan penagihan akan tetap dilakukan secara terukur dan berdasarkan aturan yang berlaku.

Penguatan koordinasi dengan perbankan menjadi penting karena efektivitas penagihan tidak hanya bergantung pada DJP, tetapi juga pada kelancaran proses administrasi di lembaga keuangan.

Bagi wajib pajak, langkah tersebut sekaligus menjadi pengingat bahwa kewajiban perpajakan yang tidak diselesaikan dapat berlanjut ke tahap penagihan aktif.

DJP karena itu kembali mendorong wajib pajak untuk memenuhi kewajiban secara benar dan tepat waktu agar tidak masuk ke proses penagihan lanjutan.#

MEDIA PAJAK – Penurunan restitusi pajak sepanjang 2026 menghadirkan tantangan baru bagi Direktorat Jenderal Pajak (DJP). Di satu sisi, pengawasan terhadap pengembalian kelebihan pembayaran pajak perlu diperkuat. Di sisi lain, wajib pajak membutuhkan kepastian bahwa hak restitusi dapat diselesaikan sesuai ketentuan.

Hingga Juli 2026, nilai restitusi pajak tercatat sebesar Rp185,38 triliun atau turun 33,65 persen dibandingkan periode yang sama tahun sebelumnya.

Angka tersebut terdiri atas restitusi PPh Badan sebesar Rp52,66 triliun, PPN dalam negeri Rp130,9 triliun, serta jenis pajak lainnya Rp1,82 triliun.

Penurunan restitusi tersebut juga menjadi salah satu faktor yang memengaruhi perkembangan penerimaan pajak neto. Semakin kecil nilai restitusi yang dikembalikan, semakin kecil pula pengurang terhadap penerimaan bruto.

Karena itu, kinerja penerimaan pajak tidak cukup hanya dibaca dari pertumbuhan penerimaan neto. Perkembangan penerimaan bruto dan restitusi juga perlu dilihat secara bersamaan.

Pengawasan dan Kepastian Harus Berjalan Bersama

Proses restitusi tidak dilakukan secara otomatis. Permohonan wajib pajak terlebih dahulu melalui penelitian atau pemeriksaan sesuai jenis dan mekanisme yang digunakan.

Langkah tersebut diperlukan untuk memastikan kelebihan pembayaran memang terjadi dan tidak terdapat transaksi maupun dokumen yang bertentangan dengan ketentuan.

DJP menyatakan pencairan dilakukan setelah proses pemeriksaan selesai sesuai prosedur dan batas waktu yang berlaku.

Pengawasan menjadi semakin penting karena restitusi berkaitan langsung dengan pengeluaran dari kas negara. Kesalahan pencairan dapat mengurangi penerimaan, terutama jika pengembalian diberikan berdasarkan transaksi yang tidak sah.

Namun, pengawasan yang lebih ketat juga perlu diimbangi dengan kepastian penyelesaian bagi wajib pajak yang telah memenuhi ketentuan.

Restitusi bukan insentif maupun bantuan pemerintah. Dana tersebut merupakan pengembalian atas kelebihan pembayaran pajak yang menjadi hak wajib pajak setelah persyaratan terpenuhi.

Penerimaan Neto Perlu Dibaca Secara Utuh

Penurunan restitusi yang cukup besar dapat membuat penerimaan pajak neto terlihat lebih tinggi.

Namun, kondisi tersebut belum tentu menunjukkan bahwa penerimaan bruto meningkat dengan kecepatan yang sama.

Karena itu, perkembangan restitusi menjadi penting ketika mengevaluasi kinerja penerimaan pajak sepanjang 2026.

Pemerintah perlu memastikan peningkatan penerimaan tetap berasal dari penguatan aktivitas ekonomi, perluasan basis pajak, peningkatan kepatuhan serta efektivitas administrasi, bukan semata-mata karena berkurangnya pengembalian kelebihan pembayaran.

Pada saat yang sama, dunia usaha membutuhkan sistem restitusi yang dapat memberikan kepastian terhadap arus kas.

Keseimbangan tersebut menjadi penting karena administrasi perpajakan tidak hanya berfungsi menjaga penerimaan negara, tetapi juga memastikan hak dan kewajiban wajib pajak berjalan secara seimbang.

Dengan nilai restitusi yang turun lebih dari 33 persen hingga Juli, perkembangan pengembalian pajak pada sisa tahun 2026 akan menjadi salah satu indikator penting untuk membaca kualitas penerimaan sekaligus pelayanan perpajakan.#

MEDIA PAJAK – Lambatnya pencairan restitusi pajak mulai menjadi perhatian dunia usaha. Dana yang seharusnya kembali kepada wajib pajak dinilai memiliki peran penting dalam menjaga likuiditas perusahaan, terutama bagi pelaku usaha yang membutuhkan modal kerja besar.

Restitusi merupakan pengembalian atas kelebihan pembayaran pajak yang telah dilakukan wajib pajak. Dalam praktik bisnis, dana tersebut kerap diperhitungkan sebagai bagian dari arus kas perusahaan.

Ketika pencairannya membutuhkan waktu lebih panjang, perusahaan harus menyesuaikan kembali penggunaan dana untuk kebutuhan operasional, investasi maupun ekspansi.

Kamar Dagang dan Industri (Kadin) Indonesia menilai kepastian waktu pengembalian restitusi perlu menjadi perhatian pemerintah. Bagi perusahaan, kepastian tersebut dibutuhkan agar perencanaan keuangan dan penggunaan modal kerja dapat dilakukan secara lebih terukur.

Likuiditas Menjadi Persoalan Utama

Dana restitusi yang belum kembali berarti terdapat bagian likuiditas perusahaan yang belum dapat digunakan untuk kegiatan produktif.

Kondisi itu dapat menjadi semakin terasa bagi perusahaan yang sedang meningkatkan kapasitas produksi, menjalankan proyek baru, atau membutuhkan dana untuk membiayai rantai pasok.

Apabila dana internal tidak mencukupi, perusahaan dapat mencari sumber pembiayaan lain, termasuk kredit perbankan. Langkah tersebut berpotensi menambah biaya karena perusahaan harus menanggung bunga selama menunggu restitusi dicairkan.

Dampaknya tidak hanya berkaitan dengan pembukuan perusahaan. Likuiditas yang terbatas juga dapat mengurangi ruang ekspansi, investasi dan kebutuhan belanja perusahaan.

Dalam skala lebih luas, kelancaran arus kas dunia usaha ikut berkaitan dengan aktivitas produksi, penggunaan tenaga kerja dan pertumbuhan ekonomi.

DJP Pastikan Restitusi Mengikuti Prosedur

Direktorat Jenderal Pajak (DJP) menyatakan pengembalian kelebihan pembayaran pajak dilakukan setelah proses penelitian atau pemeriksaan diselesaikan sesuai ketentuan.

Direktur Jenderal Pajak Bimo Wijayanto sebelumnya menegaskan bahwa setiap permohonan restitusi harus melalui prosedur yang berlaku sebelum pencairan dilakukan.

Proses tersebut dibutuhkan untuk memastikan kelebihan pembayaran pajak benar-benar memenuhi persyaratan dan tidak terdapat persoalan dalam transaksi maupun administrasinya.

Di sisi lain, kepastian waktu tetap menjadi bagian penting bagi wajib pajak yang telah memenuhi seluruh persyaratan.

Berdasarkan data DJP, restitusi pajak hingga Juli 2026 mencapai Rp185,38 triliun. Nilai tersebut turun 33,65 persen dibandingkan periode yang sama tahun sebelumnya.

Restitusi PPh Badan tercatat Rp52,66 triliun, sedangkan restitusi PPN dalam negeri mencapai Rp130,9 triliun. Sisanya sebesar Rp1,82 triliun berasal dari jenis pajak lainnya.

Perkembangan tersebut membuat proses restitusi menjadi salah satu isu penting dalam hubungan antara administrasi perpajakan dan dunia usaha.

Pengawasan tetap diperlukan untuk menjaga penerimaan negara. Namun, pada saat bersamaan, wajib pajak yang telah memenuhi ketentuan membutuhkan kepastian agar kelebihan pembayaran pajak dapat kembali digunakan untuk menunjang kegiatan usahanya.#

MEDIA PAJAK – Sebanyak 402 siswa tingkat SMP dan SMA dari enam sekolah di Jakarta Barat mengikuti kegiatan Pajak Bertutur 2026 yang digelar serentak oleh Direktorat Jenderal Pajak (DJP), Kamis (3/9/2026).

Kegiatan tersebut menjadi bagian dari program edukasi perpajakan DJP untuk mengenalkan fungsi pajak serta membangun kesadaran perpajakan sejak usia sekolah.

Kepala Kantor Wilayah DJP Jakarta Barat Farid Bachtiar mengatakan Pajak Bertutur merupakan agenda tahunan yang dirancang agar peserta didik memahami mengapa pajak diperlukan dalam kehidupan bernegara.

“Kami memilih datang ke Notre Dame untuk menyapa, belajar, dan memperkenalkan pajak. Kenapa pajak dipungut? Supaya negara ini tetap berdiri, tetap bisa memberikan layanan kepada warga negaranya,” ujar Farid saat membuka kegiatan di SMP Notre Dame Puri Indah.

Pajak Dikenalkan Lewat Kehidupan Sehari-hari

Menurut Farid, pemahaman mengenai pajak dapat dibangun melalui berbagai aktivitas yang dekat dengan kehidupan siswa.

Pendekatan tersebut diharapkan membuat pajak tidak menjadi konsep yang baru dikenal ketika seseorang telah memasuki usia dewasa atau mulai memiliki kewajiban perpajakan.

Edukasi sejak dini juga menjadi bagian dari upaya membangun kesadaran bahwa pajak memiliki keterkaitan dengan pembiayaan berbagai layanan publik.

Perwakilan Yayasan Notre Dame, Suster Maria Graciela, menilai pengetahuan mengenai hak dan kewajiban perpajakan perlu diberikan sebelum peserta didik nantinya menjadi wajib pajak.

“Sebelum menjadi wajib pajak di masa depan nanti, tentunya kita perlu memahami apa yang menjadi kewajiban dan hak kita,” ujarnya.

Siswa Diharapkan Tularkan Pemahaman ke Keluarga

Maria berharap materi yang diperoleh siswa melalui Pajak Bertutur tidak berhenti di lingkungan sekolah.

Menurut dia, peserta didik dapat meneruskan pengetahuan yang diperoleh kepada keluarga di rumah sehingga pemahaman perpajakan juga menjangkau lingkungan yang lebih luas.

“Harapannya setelah mendengarkan informasi dari kegiatan ini, maka bisa bertutur lagi kepada keluarga di rumah, sehingga dapat memenuhi kewajiban perpajakannya sesuai ketentuan. Itu merupakan salah satu cara kita berpartisipasi sebagai anak bangsa,” jelasnya.

Program Pajak Bertutur menjadi salah satu pendekatan DJP dalam menanamkan kesadaran perpajakan melalui dunia pendidikan.

Melalui kegiatan tersebut, peserta didik tidak hanya dikenalkan pada kewajiban membayar pajak, tetapi juga pada peran pajak dalam mendukung penyelenggaraan negara dan pelayanan kepada masyarakat.

MEDIA PAJAK – Menteri Keuangan Purbaya Yudhi Sadewa mengungkap langkah pembenahan internal yang dilakukan di Direktorat Jenderal Pajak (DJP) dan Direktorat Jenderal Bea dan Cukai (DJBC). Salah satunya melalui perombakan penempatan pegawai dan pejabat untuk memperkuat integritas sekaligus meningkatkan kinerja penerimaan negara.

Purbaya mengatakan penataan dilakukan pada sejumlah jenjang jabatan, mulai dari eselon II, eselon III, hingga eselon IV. Pegawai yang dinilai memiliki kinerja baik ditempatkan pada unit dengan kontribusi penerimaan besar, sedangkan pegawai yang dianggap kurang optimal dipindahkan ke unit lain.

Menurut dia, langkah tersebut menjadi bagian dari upaya menutup potensi kebocoran serta memperbaiki kualitas pengumpulan pajak.

“Misalnya saya periksa kira-kira pejabat mana yang sering mengerjakan hal-hal yang negatif, saya reorganize. Hampir semua orang pajak, eselon II, eselon III, eselon IV saya kocok ulang,” ujar Purbaya dalam Sarasehan 100 Ekonom Indonesia 2026 di Jakarta.

Purbaya juga mengatakan pemerintah melakukan pemetaan terhadap pegawai yang dicurigai terlibat dalam praktik yang tidak sesuai ketentuan. Dalam kasus tertentu, pegawai yang dinilai bermasalah dapat dinonaktifkan sementara sebagai bagian dari proses pembenahan internal.

Pengawasan Internal dan Penegakan Hukum Diperkuat

Langkah serupa juga dilakukan di lingkungan Bea dan Cukai. Purbaya menyebut penataan organisasi diikuti dengan penguatan koordinasi bersama aparat penegak hukum.

Menurut dia, KPK, Kepolisian, dan Kejaksaan dapat memproses pegawai yang diduga melakukan pelanggaran berdasarkan fakta dan ketentuan hukum yang berlaku.

Pendekatan tersebut dimaksudkan untuk memberikan pesan bahwa pembenahan internal tidak hanya dilakukan melalui rotasi jabatan, tetapi juga melalui penegakan disiplin dan hukum apabila ditemukan pelanggaran.

Dalam konteks perpajakan, kualitas sumber daya manusia menjadi salah satu faktor penting karena sebagian besar proses pengawasan, pemeriksaan, pelayanan, dan penagihan tetap melibatkan keputusan aparatur.

Karena itu, pembenahan organisasi menjadi bagian yang tidak terpisahkan dari reformasi administrasi perpajakan.

Purbaya Klaim Penerimaan Menguat Tanpa Pajak Baru

Purbaya menyatakan perbaikan internal mulai terlihat dalam kinerja penerimaan.

Menurut dia, penerimaan pajak sampai akhir Juli 2026 tumbuh hampir 30 persen dibandingkan periode yang sama tahun sebelumnya.

Ia menekankan pertumbuhan tersebut dicapai tanpa menaikkan tarif pajak maupun memperkenalkan jenis pajak baru.

“Tidak ada saya naikkan tarif pajaknya, tidak ada pajak baru. Saya cukup perbaiki saja kinerja orang-orang pajak kita,” kata Purbaya.

Pernyataan tersebut menunjukkan arah kebijakan pemerintah yang untuk sementara lebih menekankan peningkatan efektivitas administrasi, pengawasan, serta pembenahan internal dibandingkan menambah beban pajak baru.

Namun, kinerja penerimaan tetap perlu dilihat bersama perkembangan ekonomi, restitusi, basis pajak, dan berbagai komponen lain yang memengaruhi penerimaan neto.

Bagi DJP dan DJBC, tantangan berikutnya bukan hanya mempertahankan pertumbuhan penerimaan, tetapi juga memastikan pembenahan internal dilakukan secara konsisten, transparan, dan tidak mengganggu kualitas pelayanan kepada wajib pajak maupun pelaku usaha.#

MEDIA PAJAK – Direktorat Jenderal Pajak (DJP) bersama Polda Metro Jaya membongkar praktik produksi dan peredaran meterai ilegal yang beroperasi di lima provinsi. Sebanyak 16 orang ditetapkan sebagai tersangka dengan kerugian negara yang ditaksir mencapai Rp40 miliar.

Jaringan tersebut ditemukan beroperasi di Jakarta, Jawa Tengah, Jawa Barat, Jawa Timur, dan Sumatera Utara. Kasus terungkap setelah adanya laporan masyarakat yang menjadi korban penggunaan meterai ilegal.

Direktur Jenderal Pajak Bimo Wijayanto mengatakan para pelaku menjalankan dua modus. Pertama, memproduksi meterai palsu nominal Rp10.000 yang dibuat menyerupai produk asli. Kedua, menggunakan kembali meterai yang sebelumnya telah dipakai dengan menghilangkan tanda pemakaian sebelum dijual kembali.

Peredarannya tidak hanya dilakukan melalui toko alat tulis, kios, dan penjual kembali, tetapi juga memanfaatkan platform perdagangan elektronik.

Harga yang ditawarkan berkisar Rp7.000 hingga Rp9.000 per keping. Harga lebih murah tersebut menjadi salah satu cara pelaku menarik konsumen.

“Modus ini menjadi perhatian karena pola perdagangan saat ini memang sudah berubah. Produk ilegal juga dijual melalui kanal digital untuk menjangkau konsumen yang lebih luas,” ujar Bimo dalam konferensi pers di Markas Polda Metro Jaya, Jakarta, Rabu (19/8/2026).

Empat Juta Meterai Ilegal Disebut Telah Terjual

Dalam pengungkapan tersebut, aparat menyita sekitar 3,4 juta keping meterai ilegal, mesin produksi, serta tiga gulungan bahan baku kertas.

Berdasarkan keterangan yang diperoleh penyidik, sekitar empat juta keping meterai palsu dan rekondisi diduga telah beredar atau terjual dengan nilai mencapai Rp40 miliar.

DJP juga memperkirakan bahan baku yang ditemukan masih memiliki kemampuan menghasilkan meterai palsu dalam jumlah sangat besar.

Menurut Bimo, apabila aktivitas tersebut tidak dihentikan, potensi penerimaan negara yang hilang dapat mencapai Rp1 triliun.

Direktur Reserse Kriminal Khusus Polda Metro Jaya Kombes Victor Dean Mackbon mengatakan 16 tersangka memiliki peran dalam jaringan yang berbeda. Hasil penyelidikan sementara menunjukkan sindikat di masing-masing provinsi tidak saling terhubung.

Sebagian pelaku disebut pernah terlibat dalam perkara serupa. Jaringan tersebut diperkirakan telah menjalankan aktivitas ilegal selama satu hingga tiga tahun.

Polisi menemukan metode pembuatan meterai palsu semakin menyerupai produk asli. Pelaku menggunakan sejumlah peralatan untuk membentuk efek timbul, gradasi warna, hingga lubang pada bagian meterai.

Meski demikian, terdapat karakteristik yang dapat membedakan meterai palsu dengan meterai resmi, termasuk bahan kertas dan unsur pengaman yang digunakan.

DJP Minta Masyarakat Beli dari Jalur Resmi

DJP mengakui jutaan meterai ilegal yang sudah beredar menjadi tantangan tersendiri karena tidak mudah dilacak kembali satu per satu.

Masyarakat dan pelaku usaha karena itu diminta memastikan meterai diperoleh melalui jalur distribusi resmi.

Bimo mengingatkan toko alat tulis, kios, reseller, maupun pedagang lainnya untuk mengetahui asal produk yang dijual dan tidak mengambil stok dari pemasok yang tidak jelas.

Peredaran meterai ilegal juga berdampak langsung terhadap penerimaan negara. Bea Meterai merupakan pajak atas dokumen tertentu sehingga penggunaan meterai palsu atau meterai yang direkondisi menyebabkan bea yang seharusnya dibayarkan tidak masuk ke kas negara.

Bagi masyarakat yang tanpa mengetahui keasliannya telah menggunakan meterai palsu, DJP menyatakan terdapat mekanisme pemeteraian kemudian dengan mengganti meterai ilegal menggunakan meterai yang memenuhi ketentuan.

Penyidik selanjutnya akan menelusuri rantai peredaran yang lebih luas, mulai dari produsen, distributor hingga pihak yang menjual meterai ilegal kepada masyarakat.

Para tersangka diproses berdasarkan Undang-Undang Nomor 10 Tahun 2020 tentang Bea Meterai. Perkara pemalsuan dan peredaran meterai palsu dapat dikenai ancaman pidana hingga tujuh tahun penjara, sementara tindakan menggunakan kembali meterai yang telah dipakai juga memiliki ancaman pidana sesuai ketentuan undang-undang tersebut.

Pengungkapan kasus ini sekaligus menjadi pengingat bahwa harga meterai yang jauh lebih murah dari nilai resminya perlu diwaspadai. Pembelian melalui jalur resmi menjadi langkah paling sederhana untuk menghindari penggunaan meterai palsu maupun meterai yang telah direkondisi.#

MEDIA PAJAK — Kesalahan saat membuat kode billing atau melakukan pembayaran pajak melalui Coretax tidak selalu diselesaikan dengan cara yang sama. Penanganannya bergantung pada satu hal penting: apakah kode billing tersebut belum digunakan atau pembayaran sudah terlanjur dilakukan.

Perbedaan ini semakin penting setelah Direktorat Jenderal Pajak menerbitkan Peraturan Direktur Jenderal Pajak Nomor PER-8/PJ/2026 pada 28 Juli 2026. Aturan tersebut mengubah PER-10/PJ/2024 mengenai pembayaran, penyetoran, dan pengembalian kelebihan pembayaran pajak dalam rangka pelaksanaan Sistem Inti Administrasi Perpajakan. Status regulasi tersebut tercatat aktif dalam basis peraturan DJP.

Billing Belum Dibayar, Bisa Dibatalkan

Salah satu perubahan yang langsung berkaitan dengan wajib pajak terdapat pada ketentuan kode billing.

PER-8/PJ/2026 menetapkan bahwa kode billing berlaku selama 336 jam atau 14 x 24 jam sejak diterbitkan. Ketentuan baru juga memberikan ruang bagi wajib pajak untuk membatalkan kode billing selama billing tersebut belum digunakan untuk pembayaran dan belum kedaluwarsa.

Setelah kode billing dibatalkan atau masa berlakunya habis, wajib pajak dapat membuat kode billing baru.

Secara praktis, apabila wajib pajak menyadari terdapat kesalahan pada billing sebelum pembayaran dilakukan, langkah yang dapat ditempuh adalah membatalkan billing tersebut dan membuat billing baru dengan data yang benar.

Ketentuan ini memberikan fleksibilitas karena wajib pajak tidak harus menunggu kode billing kedaluwarsa untuk menggantinya.

Bagaimana Jika Pajak Sudah Terlanjur Dibayar?

Kondisinya berbeda apabila kode billing sudah digunakan untuk pembayaran.

Mekanisme pembatalan kode billing dalam PER-8/PJ/2026 ditujukan untuk billing yang belum digunakan. Karena itu, ketika pembayaran telah dilakukan, persoalannya bukan lagi sekadar mengganti atau membatalkan kode billing.

Dalam kondisi terdapat kesalahan pembayaran atau penyetoran, salah satu mekanisme yang perlu diperiksa adalah pemindahbukuan atau PBK, sepanjang pembayaran tersebut memenuhi ketentuan pemindahbukuan.

Pemindahbukuan pada dasarnya merupakan proses memindahkan penerimaan pajak yang telah dibukukan untuk diperhitungkan pada pembayaran pajak yang sesuai. DJP juga menjelaskan bahwa mekanisme PBK dapat digunakan dalam kondisi tertentu ketika terjadi kesalahan pembayaran atau penyetoran pajak.

Artinya, pembayaran yang sudah masuk tidak semestinya diperlakukan sama dengan kode billing yang baru dibuat tetapi belum digunakan.

Pemindahbukuan Tidak Berlaku untuk Semua Kondisi

Hal lain yang perlu dipahami, tidak setiap kesalahan pembayaran otomatis dapat diselesaikan melalui PBK.

PER-8/PJ/2026 menyesuaikan ketentuan pemindahbukuan dalam PER-10/PJ/2024, termasuk jenis pembayaran atau penyetoran yang dapat dipindahbukukan serta tata cara penyelesaiannya.

Untuk permohonan yang memenuhi persyaratan, Direktur Jenderal Pajak menerbitkan bukti pemindahbukuan atau surat pemberitahuan penolakan paling lama 10 hari kerja sejak permohonan disampaikan secara lengkap.

Karena itu, wajib pajak perlu lebih dahulu memastikan apakah pembayaran yang keliru memang termasuk pembayaran yang dapat diselesaikan melalui mekanisme tersebut.

Jika Tidak Bisa Dipindahbukukan, Ada Mekanisme Lain

PER-10/PJ/2024 sebagaimana telah diubah juga mengatur bahwa apabila pembayaran atau penyetoran pajak tidak memenuhi ketentuan pemindahbukuan, pembayaran tersebut dapat diajukan melalui mekanisme pengembalian kelebihan pembayaran pajak yang seharusnya tidak terutang.

DJP juga menyediakan layanan pengajuan pengembalian pembayaran pajak yang seharusnya tidak terutang melalui Coretax untuk kondisi yang memenuhi persyaratan.

Dengan demikian, terdapat perbedaan antara pembatalan kode billing, pemindahbukuan, dan pengembalian pembayaran. Ketiganya tidak dapat digunakan secara bergantian tanpa melihat kondisi transaksi.

Agar Lebih Mudah, Bedakan Tiga Kondisi Ini

Bagi wajib pajak, logikanya dapat dibuat sederhana.

Pertama, billing salah tetapi belum dibayar.
Billing yang belum digunakan dan belum kedaluwarsa dapat dibatalkan. Setelah itu, buat kode billing baru dengan data yang benar.

Kedua, pembayaran sudah dilakukan dan memenuhi ketentuan pemindahbukuan.
Wajib pajak dapat melihat kemungkinan penyelesaian melalui mekanisme PBK sesuai ketentuan yang berlaku.

Ketiga, pembayaran sudah dilakukan tetapi tidak memenuhi ketentuan PBK.
Pembayaran tersebut dapat masuk ke mekanisme pengembalian pembayaran pajak yang seharusnya tidak terutang apabila memenuhi persyaratannya.

Periksa Data Sebelum Melakukan Pembayaran

Di luar bunyi regulasi, ada langkah praktis yang tetap penting dilakukan sebelum menyelesaikan transaksi.

Wajib pajak sebaiknya memeriksa kembali informasi yang terdapat pada billing dan memastikan pembayaran memang ditujukan untuk kewajiban pajak yang benar. Pemeriksaan sebelum pembayaran jauh lebih sederhana dibandingkan harus menyelesaikan koreksi setelah dana masuk ke kas negara.

PER-8/PJ/2026 sendiri diterbitkan antara lain untuk memberikan kepastian hukum dan kemudahan dalam pelaksanaan hak serta pemenuhan kewajiban perpajakan, termasuk melalui penyesuaian ketentuan pembayaran, kode billing, dan kode jenis setoran.

Kuncinya Ada pada Status Pembayaran

Perubahan dalam PER-8/PJ/2026 membuat pengelolaan kode billing lebih fleksibel. Namun, wajib pajak tetap perlu membedakan secara tegas antara billing yang belum digunakan dan pembayaran yang sudah dilakukan.

Jika billing belum digunakan, pembatalan masih dimungkinkan. Namun setelah pembayaran terjadi, penyelesaiannya perlu mengikuti ketentuan pemindahbukuan atau mekanisme pengembalian yang relevan.

Pemahaman sederhana tersebut dapat membantu wajib pajak memilih prosedur yang tepat sekaligus menghindari pembayaran ganda atau koreksi administrasi yang sebenarnya tidak diperlukan.#