Oleh Dimas Wicaksono – Pemerhati perpajakan dan kebijakan publik

Restitusi pajak kembali menjadi isu penting dalam percakapan perpajakan nasional. Di tengah transisi kepemimpinan fiskal, dunia usaha menaruh perhatian besar pada kepastian pengembalian kelebihan pembayaran pajak. Bagi perusahaan, restitusi bukan sekadar proses administrasi. Restitusi berkaitan langsung dengan arus kas, kelancaran operasional, dan kemampuan pelaku usaha untuk menjaga aktivitas bisnis tetap berjalan.

Dalam sistem perpajakan yang sehat, negara memang berhak memungut pajak sesuai ketentuan. Namun, pada saat yang sama, wajib pajak juga memiliki hak yang harus dipenuhi. Salah satunya adalah hak memperoleh pengembalian atas kelebihan pembayaran pajak apabila seluruh syarat dan prosedur telah terpenuhi.

Di sinilah keseimbangan relasi antara otoritas pajak dan wajib pajak diuji. Kepatuhan tidak bisa hanya diminta dari satu sisi. Ketika wajib pajak dituntut membayar tepat waktu, melapor dengan benar, dan memenuhi seluruh kewajiban administrasi, negara juga dituntut memberikan layanan yang pasti, transparan, dan tepat waktu.

Bagi dunia usaha, keterlambatan restitusi dapat menimbulkan dampak nyata. Dana yang tertahan dalam proses pengembalian pajak sebenarnya dapat digunakan untuk membayar kewajiban operasional, menjaga likuiditas, menambah modal kerja, atau mendukung rencana ekspansi. Dalam situasi ekonomi yang penuh tekanan, setiap ruang kas menjadi penting.

Karena itu, keluhan dunia usaha terhadap proses restitusi sebaiknya tidak dibaca semata-mata sebagai keberatan terhadap kewajiban pajak. Lebih jauh, keluhan tersebut mencerminkan kebutuhan terhadap kepastian layanan. Pelaku usaha membutuhkan kejelasan mengenai waktu, prosedur, status pemeriksaan, dan dasar keputusan administrasi.

Restitusi pajak juga memiliki dimensi kepercayaan. Apabila prosesnya dipandang terlalu lama atau tidak komunikatif, wajib pajak dapat merasa haknya tidak memperoleh perhatian yang sama dengan kewajibannya. Dalam jangka panjang, persepsi seperti ini dapat mengganggu hubungan antara otoritas pajak dan pelaku usaha.

Pemerintah tentu memiliki kepentingan untuk menjaga penerimaan negara. Direktorat Jenderal Pajak juga perlu memastikan bahwa restitusi diberikan secara tepat kepada wajib pajak yang benar-benar berhak. Prinsip kehati-hatian tetap diperlukan agar pengembalian pajak tidak membuka ruang penyalahgunaan.

Namun, kehati-hatian tidak boleh identik dengan kelambanan. Pemeriksaan yang cermat tetap harus berjalan bersama manajemen layanan yang jelas. Wajib pajak perlu mengetahui tahapan prosesnya, dokumen apa yang masih dibutuhkan, serta kapan keputusan dapat diberikan. Transparansi proses akan membantu menurunkan ketidakpastian.

Dalam konteks ini, perbaikan restitusi bukan hanya soal mempercepat pembayaran. Yang lebih penting adalah membangun sistem layanan yang dapat diprediksi. Kepastian waktu dan kejelasan prosedur akan membuat pelaku usaha mampu merencanakan arus kas dengan lebih baik.

Restitusi yang berjalan baik juga dapat memperkuat iklim investasi. Investor dan pelaku usaha cenderung melihat sistem perpajakan bukan hanya dari besaran tarif, tetapi juga dari kualitas administrasinya. Semakin pasti dan profesional layanan pajak, semakin besar pula kepercayaan dunia usaha terhadap kebijakan fiskal.

Sebaliknya, apabila administrasi restitusi dianggap lambat dan sulit diprediksi, dunia usaha akan memasukkan faktor tersebut sebagai risiko dalam keputusan bisnis. Dampaknya tidak selalu langsung terlihat, tetapi dapat memengaruhi minat ekspansi, pengelolaan modal kerja, dan persepsi terhadap iklim usaha.

Karena itu, momentum pergantian Menteri Keuangan dapat digunakan untuk memperkuat tata kelola restitusi. Pemerintah perlu memastikan bahwa hak wajib pajak diproses dengan standar layanan yang lebih baik, tanpa mengurangi prinsip kehati-hatian fiskal.

Direktorat Jenderal Pajak juga perlu memperkuat komunikasi dengan dunia usaha. Penjelasan mengenai mekanisme restitusi, kriteria pemeriksaan, serta kanal pemantauan proses perlu dibuat lebih sederhana dan mudah dipahami. Dalam banyak kasus, persoalan tidak hanya muncul karena lamanya proses, tetapi juga karena kurangnya informasi yang diterima wajib pajak.

Digitalisasi administrasi pajak seharusnya dapat menjadi bagian dari solusi. Sistem yang terintegrasi dapat membantu mempercepat verifikasi, mengurangi pengulangan dokumen, dan meningkatkan akurasi data. Namun, digitalisasi hanya akan efektif apabila diikuti oleh pembenahan proses bisnis dan kesiapan sumber daya manusia.

Pada akhirnya, restitusi pajak adalah cermin keseimbangan antara hak dan kewajiban. Negara membutuhkan penerimaan pajak untuk menjalankan pembangunan. Tetapi dunia usaha juga membutuhkan kepastian bahwa haknya dihormati ketika telah memenuhi ketentuan.

Restitusi yang cepat, tepat, dan transparan bukan bentuk kelonggaran terhadap wajib pajak. Justru sebaliknya, hal itu merupakan bagian dari tata kelola perpajakan yang sehat. Otoritas pajak yang kuat bukan hanya yang mampu memungut, tetapi juga yang mampu melayani hak wajib pajak secara adil.

Jika pemerintah mampu memperbaiki proses restitusi, kepercayaan dunia usaha dapat meningkat. Kepatuhan pajak pun berpeluang tumbuh bukan karena rasa takut, melainkan karena keyakinan bahwa sistem bekerja secara seimbang.

Dalam perpajakan modern, kepercayaan adalah modal fiskal yang tidak kalah penting dari penerimaan. Dan restitusi pajak adalah salah satu ruang paling nyata untuk membuktikannya.#

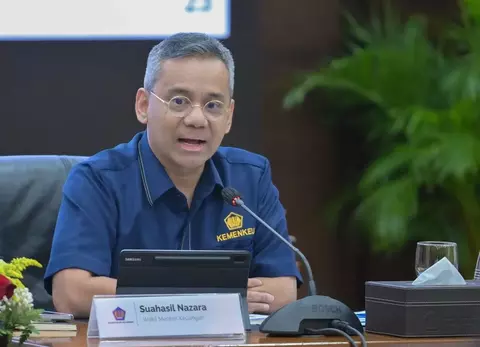
MEDIA PAJAK – Menteri Keuangan Suahasil Nazara memastikan pemerintah tetap akan memenuhi hak wajib pajak atas pengembalian kelebihan pembayaran pajak atau restitusi sepanjang memenuhi ketentuan. Kepastian tersebut disampaikan di tengah keluhan dunia usaha mengenai proses restitusi yang dinilai dapat memengaruhi arus kas perusahaan.

Ketua Umum Asosiasi Pengusaha Indonesia (Apindo) Shinta Kamdani sebelumnya menyoroti lamanya proses penyelesaian restitusi. Menurut dia, keterlambatan pengembalian kelebihan pembayaran pajak dapat menambah tekanan terhadap likuiditas perusahaan.

“Ini akan sangat membebani perusahaan, terutama dari segi arus kas karena restitusi itu sangat penting untuk mereka bisa menjalankan perusahaan,” kata Shinta.

Menanggapi persoalan tersebut, Suahasil mengatakan Direktorat Jenderal Pajak (DJP) tetap menjalankan manajemen restitusi berdasarkan mekanisme dan ketentuan perpajakan yang berlaku.

“Kalau merupakan hak dari pelaku usaha, pasti akan diberikan,” kata Suahasil dalam konferensi pers APBN KiTa Edisi September 2026 di Jakarta, Jumat (18/9/2026).

Suahasil Minta DJP Perkuat Manajemen Restitusi

Suahasil mengatakan telah memberikan arahan kepada Direktur Jenderal Pajak Bimo Wijayanto agar pengelolaan restitusi mendapatkan perhatian, termasuk dari sisi komunikasi kepada wajib pajak.

“Saya sudah sampaikan kepada Dirjen Pajak supaya dilakukan penanganan manajemen restitusi, termasuk komunikasi atas manajemen restitusi yang dijalankan,” ujarnya.

Namun, pemerintah juga meminta wajib pajak menjaga kepatuhan dalam pengajuan restitusi. Menurut Suahasil, pengembalian kelebihan pembayaran pajak harus tetap dilaksanakan sesuai aturan dan didukung pemenuhan persyaratan oleh wajib pajak.

DJP juga menegaskan pemeriksaan terhadap permohonan restitusi dilakukan berdasarkan prosedur dengan mempertimbangkan profil risiko dan tingkat kepatuhan wajib pajak. Untuk sektor yang dikategorikan berisiko tinggi, pemeriksaan dilakukan dengan melihat matriks kepatuhan wajib pajak.

Di sisi lain, mekanisme pengembalian pendahuluan tetap tersedia bagi wajib pajak yang memenuhi persyaratan.

“Sepanjang semua dokumen, semua transaksi yang memang membuktikan bahwa ada kelebihan pembayaran pajak bisa dibuktikan, pasti akan kita kembalikan,” kata Bimo.

Restitusi Turun 37 Persen Menjadi Rp191,82 Triliun

Data DJP menunjukkan realisasi restitusi pajak hingga 31 Agustus 2026 mencapai Rp191,82 triliun. Jumlah tersebut turun sekitar 37 persen dibandingkan periode yang sama pada 2025 yang mencapai Rp304,29 triliun.

Dari total restitusi hingga Agustus 2026, pengembalian PPh tercatat Rp55,79 triliun. Restitusi PPN dan PPnBM menjadi yang terbesar dengan nilai Rp134,32 triliun, sedangkan restitusi PBB dan pajak lainnya mencapai Rp1,71 triliun.

Penurunan restitusi terjadi ketika penerimaan pajak menunjukkan pertumbuhan. Hingga akhir Agustus 2026, penerimaan pajak mencapai Rp1.409 triliun atau 59,8 persen dari target APBN 2026 sebesar Rp2.357,7 triliun. Realisasi tersebut tumbuh 24,1 persen dibandingkan periode yang sama tahun sebelumnya.

Perkembangan restitusi menjadi penting karena pengembalian kelebihan pembayaran pajak tidak hanya berkaitan dengan administrasi perpajakan. Bagi perusahaan, dana restitusi dapat berhubungan langsung dengan likuiditas dan kebutuhan modal kerja.

Karena itu, penguatan pemeriksaan dan kepatuhan perlu berjalan beriringan dengan kepastian penyelesaian restitusi. Pemeriksaan tetap diperlukan untuk memastikan pengembalian diberikan kepada pihak yang berhak, sementara wajib pajak yang telah memenuhi ketentuan membutuhkan kepastian bahwa kelebihan pembayaran pajaknya dapat dikembalikan sesuai prosedur dan jangka waktu yang berlaku.#

MEDIA PAJAK – Lambatnya pencairan restitusi pajak mulai menjadi perhatian dunia usaha. Dana yang seharusnya kembali kepada wajib pajak dinilai memiliki peran penting dalam menjaga likuiditas perusahaan, terutama bagi pelaku usaha yang membutuhkan modal kerja besar.

Restitusi merupakan pengembalian atas kelebihan pembayaran pajak yang telah dilakukan wajib pajak. Dalam praktik bisnis, dana tersebut kerap diperhitungkan sebagai bagian dari arus kas perusahaan.

Ketika pencairannya membutuhkan waktu lebih panjang, perusahaan harus menyesuaikan kembali penggunaan dana untuk kebutuhan operasional, investasi maupun ekspansi.

Kamar Dagang dan Industri (Kadin) Indonesia menilai kepastian waktu pengembalian restitusi perlu menjadi perhatian pemerintah. Bagi perusahaan, kepastian tersebut dibutuhkan agar perencanaan keuangan dan penggunaan modal kerja dapat dilakukan secara lebih terukur.

Likuiditas Menjadi Persoalan Utama

Dana restitusi yang belum kembali berarti terdapat bagian likuiditas perusahaan yang belum dapat digunakan untuk kegiatan produktif.

Kondisi itu dapat menjadi semakin terasa bagi perusahaan yang sedang meningkatkan kapasitas produksi, menjalankan proyek baru, atau membutuhkan dana untuk membiayai rantai pasok.

Apabila dana internal tidak mencukupi, perusahaan dapat mencari sumber pembiayaan lain, termasuk kredit perbankan. Langkah tersebut berpotensi menambah biaya karena perusahaan harus menanggung bunga selama menunggu restitusi dicairkan.

Dampaknya tidak hanya berkaitan dengan pembukuan perusahaan. Likuiditas yang terbatas juga dapat mengurangi ruang ekspansi, investasi dan kebutuhan belanja perusahaan.

Dalam skala lebih luas, kelancaran arus kas dunia usaha ikut berkaitan dengan aktivitas produksi, penggunaan tenaga kerja dan pertumbuhan ekonomi.

DJP Pastikan Restitusi Mengikuti Prosedur

Direktorat Jenderal Pajak (DJP) menyatakan pengembalian kelebihan pembayaran pajak dilakukan setelah proses penelitian atau pemeriksaan diselesaikan sesuai ketentuan.

Direktur Jenderal Pajak Bimo Wijayanto sebelumnya menegaskan bahwa setiap permohonan restitusi harus melalui prosedur yang berlaku sebelum pencairan dilakukan.

Proses tersebut dibutuhkan untuk memastikan kelebihan pembayaran pajak benar-benar memenuhi persyaratan dan tidak terdapat persoalan dalam transaksi maupun administrasinya.

Di sisi lain, kepastian waktu tetap menjadi bagian penting bagi wajib pajak yang telah memenuhi seluruh persyaratan.

Berdasarkan data DJP, restitusi pajak hingga Juli 2026 mencapai Rp185,38 triliun. Nilai tersebut turun 33,65 persen dibandingkan periode yang sama tahun sebelumnya.

Restitusi PPh Badan tercatat Rp52,66 triliun, sedangkan restitusi PPN dalam negeri mencapai Rp130,9 triliun. Sisanya sebesar Rp1,82 triliun berasal dari jenis pajak lainnya.

Perkembangan tersebut membuat proses restitusi menjadi salah satu isu penting dalam hubungan antara administrasi perpajakan dan dunia usaha.

Pengawasan tetap diperlukan untuk menjaga penerimaan negara. Namun, pada saat bersamaan, wajib pajak yang telah memenuhi ketentuan membutuhkan kepastian agar kelebihan pembayaran pajak dapat kembali digunakan untuk menunjang kegiatan usahanya.#

MEDIA PAJAK – Komisi Pemberantasan Korupsi (KPK) menelusuri asal-usul logam mulia seberat 1,3 kilogram dan uang tunai Rp100 juta yang ditemukan saat penggeledahan rumah seorang pemeriksa pajak di Malang, Jawa Timur.

Penggeledahan dilakukan pada 11–12 Agustus 2026 dalam pengembangan penyidikan dugaan suap terkait pengajuan restitusi pajak yang melibatkan mantan Kepala KPP Madya Banjarmasin, Mulyono.

Juru Bicara KPK Budi Prasetyo membenarkan lokasi yang digeledah merupakan rumah seorang pegawai Direktorat Jenderal Pajak yang bertugas sebagai pemeriksa pajak.

KPK selanjutnya mendalami kepemilikan serta keterkaitan emas dan uang tunai tersebut dengan perkara yang sedang ditangani.

Untuk kepentingan penyidikan, KPK telah memeriksa 10 saksi yang berasal dari unsur aparatur sipil negara (ASN) Direktorat Jenderal Pajak dan pihak swasta.

KPK Dalami Proses Pengajuan Restitusi

Pemeriksaan dilakukan di dua lokasi. Lima saksi diperiksa di Polrestabes Surabaya dan lima lainnya di Polresta Surakarta.

Menurut Budi, keterangan para saksi dibutuhkan untuk menjelaskan proses dan mekanisme pemeriksaan atas permohonan restitusi yang diajukan wajib pajak.

Empat saksi dari unsur ASN Ditjen Pajak diketahui pernah bertugas di KPP Madya Banjarmasin dan Kantor Wilayah DJP Kalimantan Selatan dan Tengah.

Sementara enam saksi dari pihak swasta dimintai keterangan untuk mendalami proses pengajuan restitusi dari sisi wajib pajak serta pihak-pihak yang berkaitan dengan perusahaan yang disebut dalam penyidikan.

Penyidik juga mendalami peran masing-masing pihak dalam proses pengajuan hingga pemeriksaan restitusi tersebut.

Penyidikan Kasus Dikembangkan

Perkara ini merupakan pengembangan kasus dugaan suap restitusi Pajak Pertambahan Nilai (PPN) PT Buana Karya Bhakti tahun 2024.

Plt Direktur Penyidikan KPK Achmad Taufik Husein sebelumnya mengatakan penyidik telah mengembangkan penanganan perkara dengan menerbitkan tiga surat perintah penyidikan.

Pengembangan tersebut mencakup dugaan pemberian hadiah kepada pejabat negara, penerimaan suap, serta dugaan tindak pidana pencucian uang.

KPK terus menelusuri aliran dana dan keterlibatan pihak-pihak terkait untuk memperjelas konstruksi perkara.

Temuan emas 1,3 kilogram dan uang tunai Rp100 juta dari rumah pemeriksa pajak menjadi salah satu materi yang kini didalami penyidik, termasuk untuk mengetahui asal-usul dan keterkaitannya dengan kasus restitusi pajak tersebut. #