MEDIA PAJAK – Wacana penerapan pajak kekayaan bagi kelompok masyarakat beraset besar kembali mengemuka. Skema ini dinilai dapat menjadi alternatif untuk memperluas sumber penerimaan negara tanpa harus menambah beban perpajakan masyarakat berpenghasilan rendah dan menengah.

Center of Economic and Law Studies (CELIOS) mengusulkan pengenaan pajak kekayaan dengan tarif 1 hingga 2 persen terhadap individu yang memiliki kekayaan bersih di atas Rp84 miliar.

Berdasarkan perhitungan lembaga tersebut, penerapan pajak kekayaan berpotensi menghasilkan tambahan penerimaan negara sekitar Rp142,2 triliun setiap tahun.

Usulan itu menjadi salah satu rekomendasi CELIOS dalam evaluasi kebijakan fiskal yang kembali disampaikan menjelang dua tahun pemerintahan Prabowo Subianto dan Gibran Rakabuming Raka.

Meski demikian, angka Rp142,2 triliun tersebut merupakan hasil simulasi, bukan proyeksi penerimaan resmi pemerintah. Realisasinya akan bergantung pada desain kebijakan, cakupan wajib pajak, penilaian aset, serta efektivitas administrasi pemungutan.

Berbeda dengan Pajak Penghasilan

Pajak kekayaan memiliki dasar pengenaan yang berbeda dengan Pajak Penghasilan (PPh). Jika PPh dikenakan atas penghasilan yang diterima atau diperoleh wajib pajak, pajak kekayaan dihitung berdasarkan nilai kekayaan bersih yang dimiliki.

Kekayaan bersih merupakan nilai aset setelah dikurangi kewajiban atau utang. Dengan demikian, pengenaannya tidak semata-mata bergantung pada besarnya pendapatan seseorang dalam satu tahun.

Dalam simulasi CELIOS, individu dengan kekayaan bersih antara Rp84 miliar hingga Rp506 miliar masuk kelompok tarif 1 persen. Sementara itu, kelompok dengan kekayaan melebihi Rp506 miliar dikenai tarif 2 persen.

Pendekatan tersebut dimaksudkan untuk memperbesar kontribusi fiskal kelompok masyarakat dengan kemampuan ekonomi paling tinggi.

Namun, penerapan pajak kekayaan juga memiliki tantangan tersendiri. Pemerintah harus menentukan metode penilaian terhadap berbagai jenis aset, termasuk saham perusahaan tertutup, kepemilikan usaha, properti, dan aset lain yang tidak selalu memiliki harga pasar yang mudah ditentukan.

Persoalan lain adalah likuiditas. Seseorang dapat memiliki aset bernilai besar, tetapi belum tentu mempunyai dana tunai yang sebanding untuk memenuhi kewajiban pajak tahunan.

Karena itu, rancangan pajak kekayaan perlu mempertimbangkan mekanisme penilaian, pengecualian, serta hubungan dengan kewajiban perpajakan yang telah berlaku.

Belum Menjadi Ketentuan Pajak

Hingga kini, pajak kekayaan dengan skema yang diusulkan CELIOS belum menjadi ketentuan perpajakan yang berlaku di Indonesia.

Penerapannya membutuhkan dasar hukum yang jelas, termasuk pengaturan mengenai subjek pajak, objek pajak, tarif, penghitungan kekayaan bersih, serta tata cara pembayaran dan pengawasannya.

Pemerintah juga perlu memperhitungkan biaya administrasi dan potensi sengketa penilaian aset. Tanpa sistem pendataan yang memadai, pengenaan pajak berdasarkan kekayaan dapat menghadapi persoalan dalam menentukan nilai aset yang sebenarnya.

Di sisi lain, usulan tersebut membuka kembali pembahasan mengenai pemerataan beban perpajakan. Selama ini, optimalisasi penerimaan negara tidak hanya bergantung pada perubahan tarif, tetapi juga pada perluasan basis pajak dan peningkatan kepatuhan.

Pajak kekayaan menjadi salah satu pilihan yang dapat dikaji dalam kerangka tersebut. Namun, potensi penerimaan yang besar dalam simulasi belum cukup untuk memastikan kebijakan dapat diterapkan secara efektif.

Kejelasan desain, kepastian hukum, kemampuan administrasi, dan dampaknya terhadap kegiatan ekonomi menjadi faktor penting sebelum usulan pajak kekayaan dipertimbangkan sebagai instrumen penerimaan negara.#

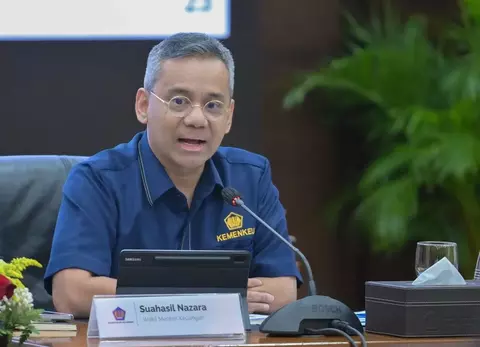
MEDIA PAJAK – Menteri Keuangan Suahasil Nazara memastikan pemerintah tetap akan memenuhi hak wajib pajak atas pengembalian kelebihan pembayaran pajak atau restitusi sepanjang memenuhi ketentuan. Kepastian tersebut disampaikan di tengah keluhan dunia usaha mengenai proses restitusi yang dinilai dapat memengaruhi arus kas perusahaan.

Ketua Umum Asosiasi Pengusaha Indonesia (Apindo) Shinta Kamdani sebelumnya menyoroti lamanya proses penyelesaian restitusi. Menurut dia, keterlambatan pengembalian kelebihan pembayaran pajak dapat menambah tekanan terhadap likuiditas perusahaan.

“Ini akan sangat membebani perusahaan, terutama dari segi arus kas karena restitusi itu sangat penting untuk mereka bisa menjalankan perusahaan,” kata Shinta.

Menanggapi persoalan tersebut, Suahasil mengatakan Direktorat Jenderal Pajak (DJP) tetap menjalankan manajemen restitusi berdasarkan mekanisme dan ketentuan perpajakan yang berlaku.

“Kalau merupakan hak dari pelaku usaha, pasti akan diberikan,” kata Suahasil dalam konferensi pers APBN KiTa Edisi September 2026 di Jakarta, Jumat (18/9/2026).

Suahasil Minta DJP Perkuat Manajemen Restitusi

Suahasil mengatakan telah memberikan arahan kepada Direktur Jenderal Pajak Bimo Wijayanto agar pengelolaan restitusi mendapatkan perhatian, termasuk dari sisi komunikasi kepada wajib pajak.

“Saya sudah sampaikan kepada Dirjen Pajak supaya dilakukan penanganan manajemen restitusi, termasuk komunikasi atas manajemen restitusi yang dijalankan,” ujarnya.

Namun, pemerintah juga meminta wajib pajak menjaga kepatuhan dalam pengajuan restitusi. Menurut Suahasil, pengembalian kelebihan pembayaran pajak harus tetap dilaksanakan sesuai aturan dan didukung pemenuhan persyaratan oleh wajib pajak.

DJP juga menegaskan pemeriksaan terhadap permohonan restitusi dilakukan berdasarkan prosedur dengan mempertimbangkan profil risiko dan tingkat kepatuhan wajib pajak. Untuk sektor yang dikategorikan berisiko tinggi, pemeriksaan dilakukan dengan melihat matriks kepatuhan wajib pajak.

Di sisi lain, mekanisme pengembalian pendahuluan tetap tersedia bagi wajib pajak yang memenuhi persyaratan.

“Sepanjang semua dokumen, semua transaksi yang memang membuktikan bahwa ada kelebihan pembayaran pajak bisa dibuktikan, pasti akan kita kembalikan,” kata Bimo.

Restitusi Turun 37 Persen Menjadi Rp191,82 Triliun

Data DJP menunjukkan realisasi restitusi pajak hingga 31 Agustus 2026 mencapai Rp191,82 triliun. Jumlah tersebut turun sekitar 37 persen dibandingkan periode yang sama pada 2025 yang mencapai Rp304,29 triliun.

Dari total restitusi hingga Agustus 2026, pengembalian PPh tercatat Rp55,79 triliun. Restitusi PPN dan PPnBM menjadi yang terbesar dengan nilai Rp134,32 triliun, sedangkan restitusi PBB dan pajak lainnya mencapai Rp1,71 triliun.

Penurunan restitusi terjadi ketika penerimaan pajak menunjukkan pertumbuhan. Hingga akhir Agustus 2026, penerimaan pajak mencapai Rp1.409 triliun atau 59,8 persen dari target APBN 2026 sebesar Rp2.357,7 triliun. Realisasi tersebut tumbuh 24,1 persen dibandingkan periode yang sama tahun sebelumnya.

Perkembangan restitusi menjadi penting karena pengembalian kelebihan pembayaran pajak tidak hanya berkaitan dengan administrasi perpajakan. Bagi perusahaan, dana restitusi dapat berhubungan langsung dengan likuiditas dan kebutuhan modal kerja.

Karena itu, penguatan pemeriksaan dan kepatuhan perlu berjalan beriringan dengan kepastian penyelesaian restitusi. Pemeriksaan tetap diperlukan untuk memastikan pengembalian diberikan kepada pihak yang berhak, sementara wajib pajak yang telah memenuhi ketentuan membutuhkan kepastian bahwa kelebihan pembayaran pajaknya dapat dikembalikan sesuai prosedur dan jangka waktu yang berlaku.#

MEDIA PAJAK – Kantor Wilayah Direktorat Jenderal Pajak (Kanwil DJP) Jakarta Selatan II memperkuat koordinasi dengan perbankan untuk mendukung pelaksanaan penagihan pajak aktif. Sebanyak 30 perwakilan bank Himbara dan bank swasta nasional dilibatkan dalam penyelarasan prosedur penagihan, termasuk pemblokiran rekening, penyitaan, pembukaan blokir, hingga pemindahbukuan dana ke kas negara.

Kepala Kanwil DJP Jakarta Selatan II Imam Arifin mengatakan kerja sama dengan perbankan tidak hanya ditujukan untuk mempercepat proses administrasi, tetapi juga memastikan seluruh pihak memiliki pemahaman yang sama mengenai mekanisme penagihan.

Menurut dia, kesamaan prosedur diperlukan agar penagihan dapat berjalan efektif sekaligus tetap mengikuti tata kelola yang berlaku di industri perbankan.

SOP Pemblokiran hingga Pemindahbukuan Diselaraskan

Salah satu fokus utama pertemuan adalah penyelarasan Standard Operating Procedure atau SOP antara ketentuan perpajakan dan prosedur internal masing-masing bank.

Pembahasan mencakup alur pemblokiran rekening, penyitaan, pembukaan blokir, serta pemindahbukuan isi rekening ke kas negara.

DJP menilai penyelarasan tersebut penting untuk memperjelas koordinasi dan mengurangi perbedaan waktu penyelesaian pada setiap tahapan penagihan.

Dalam praktiknya, perbankan memiliki peran penting dalam melaksanakan tindakan administratif di lapangan setelah proses penagihan dilakukan sesuai ketentuan.

Karena itu, forum tersebut juga digunakan untuk memetakan berbagai kendala teknis yang selama ini muncul, mulai dari prosedur administratif, waktu penyelesaian, hingga pola koordinasi antara petugas pajak dan pihak bank.

Kanwil DJP Jakarta Selatan II juga memberikan pembekalan terkait ketentuan perpajakan agar perbankan memiliki pemahaman yang memadai ketika menjalankan proses penagihan.

Penagihan Aktif Jadi Instrumen Pengamanan Penerimaan

Penagihan pajak merupakan rangkaian tindakan yang dilakukan untuk memastikan wajib pajak memenuhi kewajiban yang masih terutang.

Tahapannya dapat dimulai dari pendekatan persuasif, dilanjutkan dengan Surat Teguran dan Surat Paksa, kemudian tindakan lebih lanjut seperti pemblokiran rekening dan penyitaan aset sesuai ketentuan.

Kanwil DJP Jakarta Selatan II menegaskan penagihan akan tetap dilakukan secara terukur dan berdasarkan aturan yang berlaku.

Penguatan koordinasi dengan perbankan menjadi penting karena efektivitas penagihan tidak hanya bergantung pada DJP, tetapi juga pada kelancaran proses administrasi di lembaga keuangan.

Bagi wajib pajak, langkah tersebut sekaligus menjadi pengingat bahwa kewajiban perpajakan yang tidak diselesaikan dapat berlanjut ke tahap penagihan aktif.

DJP karena itu kembali mendorong wajib pajak untuk memenuhi kewajiban secara benar dan tepat waktu agar tidak masuk ke proses penagihan lanjutan.#

MEDIA PAJAK – Penurunan restitusi pajak sepanjang 2026 menghadirkan tantangan baru bagi Direktorat Jenderal Pajak (DJP). Di satu sisi, pengawasan terhadap pengembalian kelebihan pembayaran pajak perlu diperkuat. Di sisi lain, wajib pajak membutuhkan kepastian bahwa hak restitusi dapat diselesaikan sesuai ketentuan.

Hingga Juli 2026, nilai restitusi pajak tercatat sebesar Rp185,38 triliun atau turun 33,65 persen dibandingkan periode yang sama tahun sebelumnya.

Angka tersebut terdiri atas restitusi PPh Badan sebesar Rp52,66 triliun, PPN dalam negeri Rp130,9 triliun, serta jenis pajak lainnya Rp1,82 triliun.

Penurunan restitusi tersebut juga menjadi salah satu faktor yang memengaruhi perkembangan penerimaan pajak neto. Semakin kecil nilai restitusi yang dikembalikan, semakin kecil pula pengurang terhadap penerimaan bruto.

Karena itu, kinerja penerimaan pajak tidak cukup hanya dibaca dari pertumbuhan penerimaan neto. Perkembangan penerimaan bruto dan restitusi juga perlu dilihat secara bersamaan.

Pengawasan dan Kepastian Harus Berjalan Bersama

Proses restitusi tidak dilakukan secara otomatis. Permohonan wajib pajak terlebih dahulu melalui penelitian atau pemeriksaan sesuai jenis dan mekanisme yang digunakan.

Langkah tersebut diperlukan untuk memastikan kelebihan pembayaran memang terjadi dan tidak terdapat transaksi maupun dokumen yang bertentangan dengan ketentuan.

DJP menyatakan pencairan dilakukan setelah proses pemeriksaan selesai sesuai prosedur dan batas waktu yang berlaku.

Pengawasan menjadi semakin penting karena restitusi berkaitan langsung dengan pengeluaran dari kas negara. Kesalahan pencairan dapat mengurangi penerimaan, terutama jika pengembalian diberikan berdasarkan transaksi yang tidak sah.

Namun, pengawasan yang lebih ketat juga perlu diimbangi dengan kepastian penyelesaian bagi wajib pajak yang telah memenuhi ketentuan.

Restitusi bukan insentif maupun bantuan pemerintah. Dana tersebut merupakan pengembalian atas kelebihan pembayaran pajak yang menjadi hak wajib pajak setelah persyaratan terpenuhi.

Penerimaan Neto Perlu Dibaca Secara Utuh

Penurunan restitusi yang cukup besar dapat membuat penerimaan pajak neto terlihat lebih tinggi.

Namun, kondisi tersebut belum tentu menunjukkan bahwa penerimaan bruto meningkat dengan kecepatan yang sama.

Karena itu, perkembangan restitusi menjadi penting ketika mengevaluasi kinerja penerimaan pajak sepanjang 2026.

Pemerintah perlu memastikan peningkatan penerimaan tetap berasal dari penguatan aktivitas ekonomi, perluasan basis pajak, peningkatan kepatuhan serta efektivitas administrasi, bukan semata-mata karena berkurangnya pengembalian kelebihan pembayaran.

Pada saat yang sama, dunia usaha membutuhkan sistem restitusi yang dapat memberikan kepastian terhadap arus kas.

Keseimbangan tersebut menjadi penting karena administrasi perpajakan tidak hanya berfungsi menjaga penerimaan negara, tetapi juga memastikan hak dan kewajiban wajib pajak berjalan secara seimbang.

Dengan nilai restitusi yang turun lebih dari 33 persen hingga Juli, perkembangan pengembalian pajak pada sisa tahun 2026 akan menjadi salah satu indikator penting untuk membaca kualitas penerimaan sekaligus pelayanan perpajakan.#

MEDIA PAJAK – Pemerintah membuka peluang menerapkan jenis pajak baru pada 2027. Namun, Menteri Keuangan Purbaya Yudhi Sadewa menegaskan kebijakan tersebut baru akan dipertimbangkan apabila pertumbuhan ekonomi nasional mampu bertahan di level sekitar 6 persen dalam beberapa kuartal.

Purbaya mengatakan pemerintah tidak akan terburu-buru menambah pungutan baru. Kondisi ekonomi dan daya beli masyarakat akan menjadi pertimbangan sebelum kebijakan tersebut dijalankan.

Dalam Konferensi Pers RAPBN dan Nota Keuangan Tahun Anggaran 2027 di Jakarta, Jumat, Purbaya menjelaskan bahwa pertumbuhan ekonomi satu kuartal saja belum cukup menjadi dasar untuk mengenakan pajak baru.

“Kalau baru satu kuartal, belum mungkin. Tapi, ruang untuk itu jadi terbuka lebar. Nanti kami lihat bagaimana kondisi daya beli masyarakat sebetulnya,” ujar Purbaya.

Ia memberi gambaran, apabila ekonomi mampu tumbuh 6 persen pada akhir 2026 dan kembali mencatat pertumbuhan sekitar 6 persen atau lebih pada triwulan I-2027, pemerintah dapat mulai mempertimbangkan kebijakan pajak baru.

Target Pajak 2027 Naik 12,1 Persen

Peluang tersebut muncul di tengah target penerimaan pajak 2027 yang lebih tinggi.

Dalam RAPBN 2027, pemerintah menargetkan penerimaan pajak sebesar Rp2.591,4 triliun. Angka tersebut tumbuh 12,1 persen dibandingkan proyeksi penerimaan pajak APBN 2026 sebesar Rp2.310,8 triliun.

Penerimaan pajak menjadi bagian utama dari target pendapatan negara 2027 yang ditetapkan sebesar Rp3.426 triliun atau meningkat 6,8 persen dibandingkan proyeksi APBN 2026 sebesar Rp3.208,1 triliun.

Kenaikan target tersebut membuat pemerintah perlu menjaga basis penerimaan tanpa mengganggu momentum pertumbuhan ekonomi.

Purbaya menekankan bahwa kebijakan pendapatan negara akan dilakukan secara bertahap. Pemerintah ingin peningkatan penerimaan tetap berjalan sejalan dengan upaya mendorong pertumbuhan ekonomi yang lebih tinggi.

Penguatan Pajak hingga Ekonomi Digital

Dalam RAPBN 2027, pemerintah menyiapkan tiga strategi untuk meningkatkan pendapatan negara.

Pertama, optimalisasi pendapatan melalui penguatan perpajakan dan penerimaan dari sumber daya alam.

Kedua, penguatan pendekatan hukum serta pemanfaatan insentif fiskal untuk mendukung investasi.

Ketiga, penyesuaian kebijakan pendapatan terhadap perkembangan ekonomi digital dan perpajakan global.

Dengan pendekatan tersebut, ruang pengenaan pajak baru pada 2027 masih bersifat bersyarat. Pemerintah akan lebih dulu melihat kesinambungan pertumbuhan ekonomi dan kondisi daya beli masyarakat sebelum mengambil keputusan.

Pernyataan Purbaya juga menunjukkan bahwa strategi penerimaan tahun depan tidak hanya bergantung pada penambahan jenis pajak, tetapi juga optimalisasi basis pajak yang sudah ada serta penyesuaian terhadap perubahan aktivitas ekonomi.#