MEDIA PAJAK – Pemerintah mulai mengimplementasikan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) pada 10 September 2026. Sistem tersebut disiapkan untuk memperluas pemungutan pajak atas transaksi digital yang melibatkan pelaku usaha atau platform dari luar negeri.

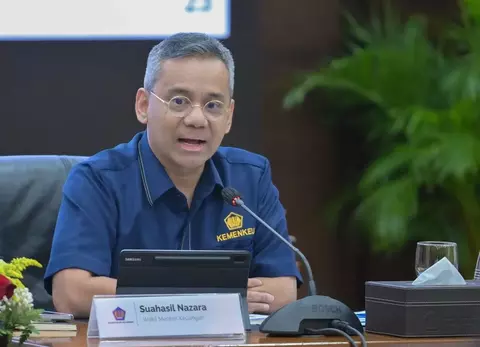
Menteri Keuangan Purbaya Yudhi Sadewa menyatakan persiapan teknis telah dilakukan sebelum sistem mulai dijalankan. Pengujian mencakup perangkat lunak hingga keterlibatan sejumlah perbankan.

Empat bank yang tergabung dalam Himpunan Bank Milik Negara (Himbara) termasuk dalam tahap awal pengujian. Implementasinya selanjutnya akan diperluas secara bertahap ke bank-bank lain.

Sebelum diterapkan, pemerintah juga melakukan pelatihan dan pengujian melalui mekanisme sandbox untuk memastikan sistem dapat berjalan ketika digunakan dalam transaksi sebenarnya.

Implementasi Dilakukan Bertahap

Direktur Jenderal Pajak Bimo Wijayanto sebelumnya menyampaikan bahwa SPP-TDLN menjadi bagian dari perluasan pemajakan transaksi digital yang melibatkan pihak luar negeri.

Implementasi melalui perbankan menunjukkan adanya mekanisme baru dalam proses pemungutan. Namun, pemerintah belum menyampaikan secara terperinci dalam informasi tersebut mengenai besaran transaksi yang akan tercakup maupun proyeksi jumlah wajib pajak atau transaksi yang akan terjaring.

Purbaya juga memilih berhati-hati dalam memperkirakan tambahan penerimaan negara dari implementasi sistem tersebut.

Menurutnya, potensi penerimaan belum dapat dihitung secara pasti karena sistem juga dapat menjangkau transaksi yang sebelumnya belum terpungut. Pemerintah karena itu belum menjadikan perkiraan tambahan penerimaan tersebut sebagai dasar untuk menaikkan belanja.

Sikap tersebut juga diambil karena proyeksi penerimaan yang disampaikan penyedia sistem belum dapat dipastikan akan terealisasi dalam waktu dekat.

Perluasan Pemajakan Ekonomi Digital

Penerapan SPP-TDLN menambah instrumen pemerintah dalam menjangkau aktivitas ekonomi digital lintas negara.

Perkembangan transaksi digital membuat aktivitas ekonomi tidak lagi selalu membutuhkan keberadaan fisik pelaku usaha di Indonesia. Kondisi tersebut menjadi tantangan bagi administrasi perpajakan dalam memastikan transaksi yang memiliki kewajiban pajak dapat teridentifikasi dan dipungut sesuai ketentuan.

Karena implementasinya baru dimulai, efektivitas SPP-TDLN masih perlu dilihat dari realisasi setelah sistem berjalan, termasuk cakupan transaksi, kelancaran mekanisme melalui perbankan, serta tambahan penerimaan yang benar-benar dihasilkan.

Hal tersebut menjadi penting agar perluasan pemajakan transaksi digital tidak hanya meningkatkan kemampuan pemerintah dalam menghimpun penerimaan, tetapi juga memberikan kepastian mekanisme bagi bank, pelaku usaha, dan pihak yang melakukan transaksi lintas negara.#

MEDIA PAJAK – Menteri Keuangan Purbaya Yudhi Sadewa mengungkap langkah pembenahan internal yang dilakukan di Direktorat Jenderal Pajak (DJP) dan Direktorat Jenderal Bea dan Cukai (DJBC). Salah satunya melalui perombakan penempatan pegawai dan pejabat untuk memperkuat integritas sekaligus meningkatkan kinerja penerimaan negara.

Purbaya mengatakan penataan dilakukan pada sejumlah jenjang jabatan, mulai dari eselon II, eselon III, hingga eselon IV. Pegawai yang dinilai memiliki kinerja baik ditempatkan pada unit dengan kontribusi penerimaan besar, sedangkan pegawai yang dianggap kurang optimal dipindahkan ke unit lain.

Menurut dia, langkah tersebut menjadi bagian dari upaya menutup potensi kebocoran serta memperbaiki kualitas pengumpulan pajak.

“Misalnya saya periksa kira-kira pejabat mana yang sering mengerjakan hal-hal yang negatif, saya reorganize. Hampir semua orang pajak, eselon II, eselon III, eselon IV saya kocok ulang,” ujar Purbaya dalam Sarasehan 100 Ekonom Indonesia 2026 di Jakarta.

Purbaya juga mengatakan pemerintah melakukan pemetaan terhadap pegawai yang dicurigai terlibat dalam praktik yang tidak sesuai ketentuan. Dalam kasus tertentu, pegawai yang dinilai bermasalah dapat dinonaktifkan sementara sebagai bagian dari proses pembenahan internal.

Pengawasan Internal dan Penegakan Hukum Diperkuat

Langkah serupa juga dilakukan di lingkungan Bea dan Cukai. Purbaya menyebut penataan organisasi diikuti dengan penguatan koordinasi bersama aparat penegak hukum.

Menurut dia, KPK, Kepolisian, dan Kejaksaan dapat memproses pegawai yang diduga melakukan pelanggaran berdasarkan fakta dan ketentuan hukum yang berlaku.

Pendekatan tersebut dimaksudkan untuk memberikan pesan bahwa pembenahan internal tidak hanya dilakukan melalui rotasi jabatan, tetapi juga melalui penegakan disiplin dan hukum apabila ditemukan pelanggaran.

Dalam konteks perpajakan, kualitas sumber daya manusia menjadi salah satu faktor penting karena sebagian besar proses pengawasan, pemeriksaan, pelayanan, dan penagihan tetap melibatkan keputusan aparatur.

Karena itu, pembenahan organisasi menjadi bagian yang tidak terpisahkan dari reformasi administrasi perpajakan.

Purbaya Klaim Penerimaan Menguat Tanpa Pajak Baru

Purbaya menyatakan perbaikan internal mulai terlihat dalam kinerja penerimaan.

Menurut dia, penerimaan pajak sampai akhir Juli 2026 tumbuh hampir 30 persen dibandingkan periode yang sama tahun sebelumnya.

Ia menekankan pertumbuhan tersebut dicapai tanpa menaikkan tarif pajak maupun memperkenalkan jenis pajak baru.

“Tidak ada saya naikkan tarif pajaknya, tidak ada pajak baru. Saya cukup perbaiki saja kinerja orang-orang pajak kita,” kata Purbaya.

Pernyataan tersebut menunjukkan arah kebijakan pemerintah yang untuk sementara lebih menekankan peningkatan efektivitas administrasi, pengawasan, serta pembenahan internal dibandingkan menambah beban pajak baru.

Namun, kinerja penerimaan tetap perlu dilihat bersama perkembangan ekonomi, restitusi, basis pajak, dan berbagai komponen lain yang memengaruhi penerimaan neto.

Bagi DJP dan DJBC, tantangan berikutnya bukan hanya mempertahankan pertumbuhan penerimaan, tetapi juga memastikan pembenahan internal dilakukan secara konsisten, transparan, dan tidak mengganggu kualitas pelayanan kepada wajib pajak maupun pelaku usaha.#

MEDIA PAJAK – Pemerintah membuka peluang menerapkan jenis pajak baru pada 2027. Namun, Menteri Keuangan Purbaya Yudhi Sadewa menegaskan kebijakan tersebut baru akan dipertimbangkan apabila pertumbuhan ekonomi nasional mampu bertahan di level sekitar 6 persen dalam beberapa kuartal.

Purbaya mengatakan pemerintah tidak akan terburu-buru menambah pungutan baru. Kondisi ekonomi dan daya beli masyarakat akan menjadi pertimbangan sebelum kebijakan tersebut dijalankan.

Dalam Konferensi Pers RAPBN dan Nota Keuangan Tahun Anggaran 2027 di Jakarta, Jumat, Purbaya menjelaskan bahwa pertumbuhan ekonomi satu kuartal saja belum cukup menjadi dasar untuk mengenakan pajak baru.

“Kalau baru satu kuartal, belum mungkin. Tapi, ruang untuk itu jadi terbuka lebar. Nanti kami lihat bagaimana kondisi daya beli masyarakat sebetulnya,” ujar Purbaya.

Ia memberi gambaran, apabila ekonomi mampu tumbuh 6 persen pada akhir 2026 dan kembali mencatat pertumbuhan sekitar 6 persen atau lebih pada triwulan I-2027, pemerintah dapat mulai mempertimbangkan kebijakan pajak baru.

Target Pajak 2027 Naik 12,1 Persen

Peluang tersebut muncul di tengah target penerimaan pajak 2027 yang lebih tinggi.

Dalam RAPBN 2027, pemerintah menargetkan penerimaan pajak sebesar Rp2.591,4 triliun. Angka tersebut tumbuh 12,1 persen dibandingkan proyeksi penerimaan pajak APBN 2026 sebesar Rp2.310,8 triliun.

Penerimaan pajak menjadi bagian utama dari target pendapatan negara 2027 yang ditetapkan sebesar Rp3.426 triliun atau meningkat 6,8 persen dibandingkan proyeksi APBN 2026 sebesar Rp3.208,1 triliun.

Kenaikan target tersebut membuat pemerintah perlu menjaga basis penerimaan tanpa mengganggu momentum pertumbuhan ekonomi.

Purbaya menekankan bahwa kebijakan pendapatan negara akan dilakukan secara bertahap. Pemerintah ingin peningkatan penerimaan tetap berjalan sejalan dengan upaya mendorong pertumbuhan ekonomi yang lebih tinggi.

Penguatan Pajak hingga Ekonomi Digital

Dalam RAPBN 2027, pemerintah menyiapkan tiga strategi untuk meningkatkan pendapatan negara.

Pertama, optimalisasi pendapatan melalui penguatan perpajakan dan penerimaan dari sumber daya alam.

Kedua, penguatan pendekatan hukum serta pemanfaatan insentif fiskal untuk mendukung investasi.

Ketiga, penyesuaian kebijakan pendapatan terhadap perkembangan ekonomi digital dan perpajakan global.

Dengan pendekatan tersebut, ruang pengenaan pajak baru pada 2027 masih bersifat bersyarat. Pemerintah akan lebih dulu melihat kesinambungan pertumbuhan ekonomi dan kondisi daya beli masyarakat sebelum mengambil keputusan.

Pernyataan Purbaya juga menunjukkan bahwa strategi penerimaan tahun depan tidak hanya bergantung pada penambahan jenis pajak, tetapi juga optimalisasi basis pajak yang sudah ada serta penyesuaian terhadap perubahan aktivitas ekonomi.#