Oleh: Raka Wijaya
Pengamat Kebijakan Publik dan Ekonomi
Transformasi perpajakan Indonesia mulai memasuki babak baru. Perubahan yang berlangsung tidak lagi sekadar memindahkan formulir dari kertas ke layar komputer. Infrastruktur administrasi pajak bergerak menuju sistem yang semakin terhubung dengan data, lembaga keuangan, transaksi digital, bahkan yurisdiksi negara lain.
Dalam waktu yang hampir bersamaan, sejumlah perubahan penting terjadi. Coretax mulai digunakan untuk memperluas basis perpajakan. Pemerintah menerapkan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri atau SPP-TDLN. Direktorat Jenderal Pajak (DJP) juga memperkuat pemanfaatan informasi keuangan, meningkatkan penagihan aktif dengan melibatkan perbankan, serta mempersiapkan penagihan tunggakan pajak lintas negara.
Arahnya sebenarnya mudah dipahami. Ekonomi berubah dan administrasi pajak tidak mungkin terus menggunakan pendekatan lama.
Transaksi ekonomi semakin digital. Modal bergerak melintasi negara. Perusahaan dapat memperoleh pendapatan dari suatu pasar tanpa harus memiliki kehadiran fisik yang besar di negara tersebut. Data keuangan pun semakin terintegrasi.
Dalam kondisi seperti itu, kemampuan negara mengidentifikasi aktivitas ekonomi menjadi bagian penting dari sistem perpajakan modern.
Namun, semakin besar kemampuan negara melihat aktivitas ekonomi masyarakat, semakin besar pula tanggung jawab negara dalam menggunakan kemampuan tersebut secara tepat.
Di sinilah tantangan reformasi perpajakan Indonesia sesungguhnya berada.
Dari Mengejar Wajib Pajak Menuju Membaca Risiko
Coretax memberikan gambaran mengenai perubahan tersebut.
Direktur Jenderal Pajak Bimo Wijayanto menyebut Coretax telah menambah sekitar dua juta basis pajak. Perkembangan ini penting karena menunjukkan fungsi digitalisasi administrasi mulai bergerak lebih jauh dari sekadar pelayanan menuju penguatan basis data dan pengawasan.
Tetapi jumlah data yang semakin besar tidak otomatis menghasilkan sistem pajak yang semakin baik.
Pertanyaan yang lebih penting adalah bagaimana data tersebut digunakan.
Administrasi perpajakan modern seharusnya tidak bergerak menuju situasi ketika semakin banyak data berarti semakin banyak wajib pajak diperiksa. Justru sebaliknya. Data yang semakin lengkap seharusnya membuat pemerintah semakin mampu membedakan wajib pajak yang patuh, wajib pajak yang melakukan kesalahan administratif, dan wajib pajak yang memang memiliki risiko ketidakpatuhan tinggi.
Dengan kata lain, digitalisasi seharusnya membuat pengawasan lebih presisi.
Prinsip yang sama berlaku dalam kerja sama DJP dengan perbankan.
Pemblokiran rekening, penyitaan, pemindahbukuan dana, dan berbagai instrumen penagihan aktif memang diperlukan ketika kewajiban pajak yang telah memiliki dasar hukum tidak diselesaikan. Negara tidak mungkin membangun kepatuhan apabila penagihan berhenti hanya pada surat.
Namun, kekuatan tersebut harus disertai prosedur yang jelas.
Semakin kuat instrumen penegakan yang dimiliki negara, semakin penting kepastian mengenai siapa yang menjadi sasaran, berdasarkan keputusan apa tindakan dilakukan, bagaimana wajib pajak memperoleh pemberitahuan, dan bagaimana mekanisme koreksi tersedia ketika terjadi kesalahan.
Perkembangan SPP-TDLN memberikan tantangan lain.
Pajak harus mampu mengikuti perubahan ekonomi digital. Tidak masuk akal apabila aktivitas ekonomi domestik mudah dijangkau, sementara transaksi lintas negara terus berkembang tetapi berada di luar kemampuan administrasi perpajakan.
Meski demikian, keberhasilan SPP-TDLN nantinya jangan hanya diukur dari berapa rupiah tambahan penerimaan yang berhasil dikumpulkan.
Ada ukuran lain yang sama pentingnya: apakah sistem mampu menemukan transaksi yang sebelumnya memang belum terjangkau, apakah mekanismenya efisien, apakah tidak terjadi tumpang tindih dengan pemajakan yang sudah berjalan, serta seberapa besar biaya administrasi yang harus ditanggung bank maupun pelaku transaksi.
Sistem pajak yang efektif bukan sistem yang memungut sebanyak mungkin dari sebanyak mungkin transaksi. Sistem yang efektif adalah sistem yang mampu menemukan kewajiban yang memang seharusnya dibayar dengan biaya administrasi serendah mungkin.
Teknologi Tidak Bisa Menggantikan Integritas
Ada persoalan lain yang justru lebih mendasar.
Ketika kapasitas teknologi DJP semakin besar, integritas institusi harus meningkat dengan kecepatan yang sama.
Di tengah pembicaraan mengenai perluasan basis pajak, digitalisasi, dan penguatan pengawasan, kasus dugaan pelanggaran yang melibatkan aparatur pajak kembali menjadi perhatian. Pada saat bersamaan, masyarakat juga menghadapi penipuan yang mengatasnamakan DJP melalui aktivasi Coretax, permintaan OTP, tautan palsu, dan kanal komunikasi yang menyerupai layanan resmi.
Dua persoalan tersebut memang berbeda. Yang satu berkaitan dengan integritas aparatur, sedangkan yang lain merupakan kejahatan pihak luar yang mencatut institusi.
Namun, bagi wajib pajak, keduanya bertemu pada satu titik: kepercayaan.
Pemerintah dapat membangun sistem dengan teknologi terbaik. Pemerintah juga dapat menghubungkan data dari semakin banyak sumber. Namun, kepatuhan sukarela akan sulit tumbuh apabila masyarakat tidak yakin bahwa data mereka aman, petugas bertindak profesional, dan keputusan administrasi dapat dipertanggungjawabkan.
Karena itu, reformasi perpajakan tidak boleh berhenti pada Coretax.
Transformasi digital harus berjalan bersama reformasi sumber daya manusia, pengawasan internal, perlindungan data, transparansi prosedur, serta mekanisme pengaduan dan koreksi yang mudah digunakan.
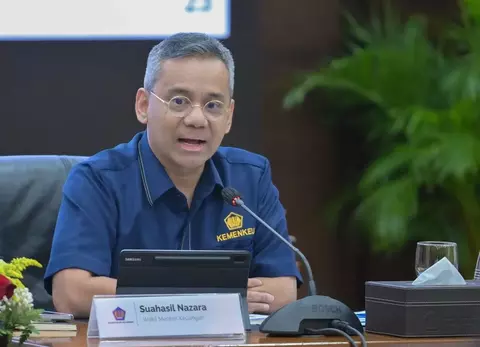
Pergantian kepemimpinan Kementerian Keuangan dari Purbaya Yudhi Sadewa kepada Suahasil Nazara membuat agenda tersebut semakin relevan.
Suahasil menghadapi pekerjaan yang tidak ringan. Penguatan penerimaan, pembenahan administrasi, digitalisasi, dan perluasan instrumen pengawasan perlu dilanjutkan. Namun, kapasitas negara yang semakin besar harus berkembang menjadi institusi perpajakan yang semakin matang, bukan sekadar semakin kuat.
Tidak semua wajib pajak harus diperlakukan sebagai calon pelanggar.
Wajib pajak yang patuh semestinya memperoleh proses yang semakin sederhana. Wajib pajak yang melakukan kekeliruan administratif membutuhkan kesempatan untuk memperbaiki. Sementara itu, sumber daya pemeriksaan dan penegakan seharusnya semakin diarahkan kepada risiko ketidakpatuhan yang nyata.
Itulah manfaat terbesar dari teknologi.
Jika digitalisasi hanya menghasilkan lebih banyak surat, lebih banyak pemeriksaan, dan lebih banyak sengketa, kita sekadar memindahkan birokrasi lama ke sistem baru.
Sebaliknya, apabila data membuat pelayanan semakin sederhana bagi yang patuh dan pengawasan semakin tajam terhadap yang berisiko, reformasi perpajakan mulai menemukan bentuk yang seharusnya.
Indonesia memang membutuhkan penerimaan pajak yang lebih kuat. Ekonomi digital juga membuat negara membutuhkan kemampuan pengawasan yang jauh lebih maju dibandingkan satu dekade lalu.
Tetapi ada satu prinsip yang tidak berubah: semakin besar kewenangan negara dalam melihat dan menjangkau aktivitas ekonomi masyarakat, semakin tinggi pula standar akuntabilitas yang harus dipenuhi.
Masa depan perpajakan Indonesia karena itu bukan sekadar persoalan seberapa canggih Coretax, seberapa banyak data yang dapat diakses, atau seberapa luas transaksi yang dapat dipungut.
Ukuran akhirnya jauh lebih sederhana: apakah sistem yang semakin kuat itu juga semakin dipercaya.